Bollo elettronico in fattura: quando serve e come applicarlo
Scopri quando scatta il bollo da 2,00 € (soglia 77,47 €), come impostare BolloVirtuale «SI» nell'XML, scadenze trimestrali e checklist pratica per...
Bollo elettronico in fattura: quando serve e come applicarlo
Il bollo di 2,00 euro va versato quando una fattura elettronica senza IVA supera i 77,47 euro di importo esente: basta impostare il campo BolloVirtuale su «SI» nel tracciato XML, senza acquistare marche fisiche. L’imposta si liquida ogni trimestre tramite F24 o direttamente dal portale «Fatture e corrispettivi» dell’Agenzia delle Entrate, controllando gli elenchi A e B prima delle scadenze.
In breve:
Il bollo virtuale da 2 euro si applica alle fatture senza IVA che superano i 77,47 euro di importo esente, considerando tutte le voci non soggette a IVA, comprese spese accessorie.
La registrazione avviene impostando il campo BolloVirtuale su «SI» nel tracciato XML e compilando correttamente la causale e l’importo, verificando l’anteprima prima dell’invio.
Il versamento è trimestrale, effettuato tramite modello F24 o addebito diretto, con scadenze al 31 maggio, 30 settembre, 30 novembre e 28 febbraio.
Gli elenchi A e B pubblicati dall’Agenzia delle Entrate permettono di controllare le fatture correttamente o erroneamente segnalate e devono essere verificati entro i termini per evitare omissioni.
Errori frequenti sono l’errato calcolo della soglia e la confusione tra obblighi dell’emittente e del cessionario, ma il ravvedimento operoso consente di regolarizzarsi prima di controlli ufficiali.
TreatbaseSemplifica la gestione dello studioTreatbase aiuta gli studi dentistici a gestire fatture, prestazioni e promemoria, riducendo attività manuali ed errori operativi.Scopri Treatbase
Indice
Quando si applica il bollo sulle fatture elettroniche
Come indicare il bollo nel tracciato XML
Scadenze e modalità di versamento dell’imposta
Elenchi A e B: come verificarli e correggerli
Errori comuni, responsabilità e ravvedimento operoso
Checklist operativa per studi e uffici amministrativi
La prospettiva di chi gestisce fatturazione in uno studio dentistico
Semplificare fatturazione e bollo con un gestionale odontoiatrico
Fonti
Quando si applica il bollo sulle fatture elettroniche
Il bollo non dipende dal tipo di soggetto che emette la fattura, ma dalla natura dell’operazione. Scatta ogni volta che un documento è emesso senza applicazione dell’IVA, ad esempio per operazioni esenti, non imponibili o fuori campo, e supera la soglia di 77,47 euro. Sotto quella cifra, niente imposta.
Il calcolo della soglia richiede attenzione: bisogna somme tutte le voci non soggette a IVA presenti nel documento, comprese le spese accessorie esenti addebitate al cliente. Un errore frequente è considerare solo l’importo principale della prestazione, ignorando accessori come bolli, spese di trasferta o rimborsi non imponibili che si aggiungono alla base di calcolo.
Alcuni casi pratici ricorrenti:
Fatture miste: quando una parte dell’importo è soggetta a IVA e un’altra no, il bollo si calcola solo sulla quota esente, se questa supera 77,47 euro.
Regime forfettario: l’obbligo riguarda anche chi opera in questo regime, dato che l’esenzione IVA dei forfettari non esclude il bollo quando l’importo supera la soglia.
Parcelle e prestazioni occasionali: professionisti con ritenuta d’acconto e compensi occasionali senza IVA devono applicare lo stesso criterio, verificando l’importo netto esente.
Come indicare il bollo nel tracciato XML
L’assolvimento virtuale del bollo passa da un campo specifico del tracciato XML, non da un contrassegno fisico da incollare sul documento. Ecco la procedura corretta.
Apri il blocco DatiGeneraliDocumento: all’interno trovi la sezione DatiBollo, prevista dal tracciato definito con DM 17 giugno 2014.
Imposta BolloVirtuale su «SI»: questo valore segnala al Sistema di Interscambio che l’imposta è dovuta e assolta in modalità virtuale.
Compila ImportoBollo con «2.00»: l’importo è fisso, indipendentemente dall’entità della quota esente che ha fatto scattare l’obbligo.
Inserisci in causale la dicitura consigliata: una frase come «Imposta di bollo assolta in modo virtuale ai sensi del D.M. 17 gennaio 2014» rende trasparente al cliente il trattamento fiscale applicato, anche se non è un requisito tecnico obbligatorio.
Valida l’XML prima dell’invio: verifica in anteprima che il campo DatiBollo sia effettivamente presente e che il Sistema di Interscambio lo registri senza errori di scarto.
Un consiglio: controlla sempre l’anteprima del file XML generato dal gestionale prima dell’invio: alcuni software applicano il bollo automaticamente in base a regole preimpostate, ma se la soglia di 77,47 euro viene calcolata su un totale sbagliato, il campo può risultare vuoto anche quando l’imposta è dovuta.
Scadenze e modalità di versamento dell’imposta
Il versamento non è mensile né legato alla singola fattura: è cumulativo e trimestrale. L’Agenzia delle Entrate calcola l’importo dovuto sommando tutte le fatture con bollo virtuale emesse nel trimestre, in base ai dati trasmessi via SdI.
Le scadenze di pagamento sono fissate al 31 maggio, 30 settembre, 30 novembre e 28 febbraio, corrispondenti rispettivamente al primo, secondo, terzo e quarto trimestre dell’anno.
Il versamento avviene con due modalità principali:
Modello F24, utilizzando i codici tributo 2521, 2522, 2523 e 2524, uno per ciascun trimestre, tramite home banking o intermediario abilitato.
Addebito diretto sul conto corrente, attivabile dalla funzione di pagamento del portale «Fatture e corrispettivi», che consente di saltare la compilazione manuale del modulo F24.
In entrambi i casi conviene conservare le ricevute di pagamento insieme alla documentazione contabile del trimestre, utile in caso di controllo.
Elenchi A e B: come verificarli e correggerli
Ogni trimestre l’Agenzia delle Entrate elabora automaticamente due elenchi nel portale «Fatture e corrispettivi», incrociando i dati delle fatture elettroniche trasmesse via SdI.
Elenco A: raccoglie le fatture in cui il campo BolloVirtuale è già impostato correttamente su «SI». È non modificabile, perché riflette dati già coerenti con l’obbligo dichiarato in fattura.
Elenco B: contiene le fatture che, secondo l’Agenzia, presentano caratteristiche compatibili con l’obbligo di bollo (superamento soglia, natura esente dell’operazione) ma senza l’indicazione nel tracciato XML. Questo elenco è modificabile: il contribuente può escludere fatture erroneamente segnalate o, al contrario, aggiungerne altre dimenticate.
Integrazione entro i termini utili: la guida ufficiale sull’imposta di bollo chiarisce che gli elenchi vengono pubblicati entro il quindicesimo giorno del primo mese successivo al trimestre, mentre il calcolo definitivo dell’imposta è disponibile entro il quindicesimo giorno del secondo mese: in questa finestra si può ancora intervenire su elenco B.
Una volta calcolato l’importo, il portale genera un’attestazione consultabile in formato PDF/A, dove ogni fattura riporta l’annotazione «BOLLO SI» o «BOLLO NO» a seconda del trattamento applicato. Controllare periodicamente questo elenco è la difesa più semplice contro dimenticanze che, altrimenti, emergono solo in fase di controllo automatizzato.
Errori comuni, responsabilità e ravvedimento operoso
Gli errori più frequenti riguardano tre aree distinte, e conoscerle riduce di molto il rischio di ricevere una segnalazione dall’Agenzia.
Omissione del campo XML: il gestionale non valorizza DatiBollo perché la soglia viene calcolata solo sull’importo principale, ignorando accessori esenti che la fanno superare.
Confusione tra servizi: alcuni professionisti pensano di dover acquistare una marca digitale tramite il servizio @e.bollo, pensato per le istanze verso la pubblica amministrazione, quando invece per le fatture elettroniche basta l’indicazione XML e il versamento trimestrale.
Errata attribuzione della responsabilità: sia chi emette la fattura sia, in alcuni casi, il cessionario che utilizza il documento senza segnalare l’anomalia possono essere coinvolti in una responsabilità solidale sul mancato pagamento, con sanzioni e interessi calcolati secondo il D.P.R. 642/1972.
Quando l’omissione viene scoperta prima di un controllo formale, il ravvedimento operoso permette di versare l’imposta dovuta con una sanzione ridotta rispetto a quella ordinaria, oltre agli interessi legali calcolati giorno per giorno.
Un consiglio: se emetti fatture miste con voci esenti ricorrenti (spese di trasferta, rimborsi, prestazioni sanitarie non imponibili), verifica ogni trimestre la somma cumulata di quelle voci per singolo cliente: superare la soglia di 77,47 euro accade più spesso quando le fatture sono numerose ma di importo unitario basso.
Checklist operativa per studi e uffici amministrativi
Una procedura scritta riduce drasticamente il margine di errore, soprattutto quando la fatturazione è gestita da più persone.
Prima dell’invio: valida il file XML, controlla che il campo DatiBollo sia coerente con la natura dell’operazione e ricalcola la quota esente su base cumulata per cliente.
A fine trimestre: riconcilia gli elenchi A e B sul portale, correggi eventuali fatture mancanti in elenco B e prepara l’F24 con il codice tributo corretto.
Dopo il versamento: archivia la ricevuta di pagamento insieme all’attestazione PDF/A generata dal portale.
Assegnazione dei ruoli: chi emette fatture verifica il campo bollo, chi gestisce l’amministrazione controlla gli elenchi e chi si occupa di tesoreria esegue il versamento, con firma di verifica su ciascun passaggio.
La prospettiva di chi gestisce fatturazione in uno studio dentistico
Negli studi odontoiatrici la fatturazione mescola spesso prestazioni esenti IVA (cure odontoiatriche) e voci accessorie che complicano il calcolo della soglia. Un gestionale che valorizza automaticamente il campo DatiBollo in base alla tipologia di prestazione elimina buona parte del rischio di errore manuale, soprattutto quando i volumi di fatture mensili sono alti.
Automatizzare anche la reportistica trimestrale, con notifiche sulle scadenze e riconciliazione degli elenchi A e B, riduce il tempo dedicato al controllo amministrativo. Resta comunque una prospettiva operativa: per casi dubbi o interpretazioni normative specifiche, il riferimento resta un consulente fiscale o le guide dell’Agenzia delle Entrate.
— Matteo
Semplificare fatturazione e bollo con un gestionale odontoiatrico
Chi gestisce uno studio dentistico conosce bene il problema: fatture con voci esenti e imponibili mescolate, controlli manuali sul campo bollo, e la corsa alle scadenze trimestrali quando il tempo per verificare gli elenchi A e B è già scaduto. Un gestionale nasce per eliminare questo tipo di lavoro ripetitivo, non per aggiungerne.
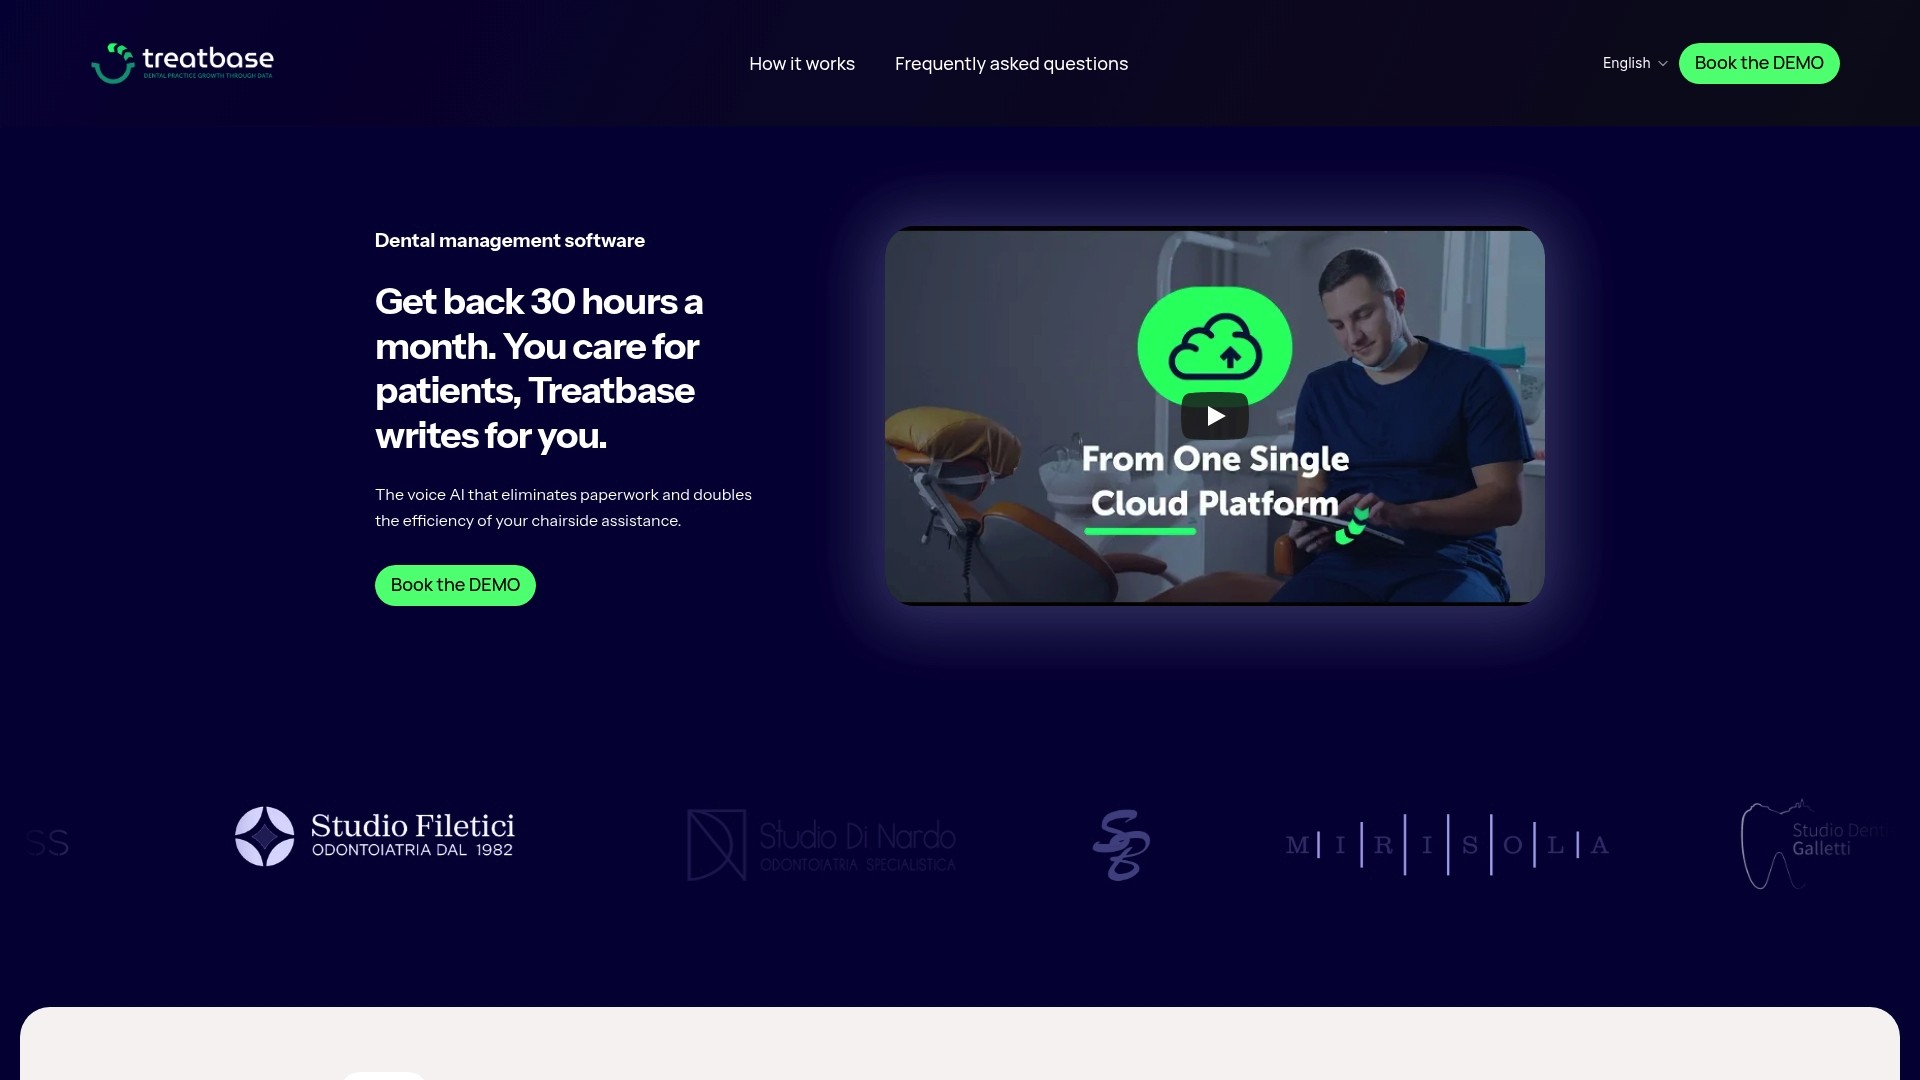
Il software gestisce la fatturazione automatizzata, riconosce le voci soggette e non soggette a IVA e centralizza i pagamenti in un unico flusso, riducendo il rischio di dimenticare il campo bollo su fatture miste. La sezione dedicata ai pagamenti mostra come vengono organizzati incassi e riconciliazioni, mentre la parte su gestione finanziaria e situazione studio aiuta a tenere sotto controllo l’andamento trimestrale senza rincorrere fogli di calcolo separati. Per chi lavora anche con la parte contabile e di rimborso, un partner come ClaroClaim copre il lato della gestione dei rimborsi medicali.
Chi vuole vedere come funziona nel concreto può partire dalla pagina principale di Treatbase e richiedere una demo per capire come si integra con il flusso di fatturazione già in uso nello studio.
Fonti
Le informazioni su soglia e importo del bollo derivano dalla guida della Camera di Commercio di Firenze. Le istruzioni tecniche sul tracciato XML e sul versamento trimestrale provengono dalle pagine dell’Agenzia delle Entrate su fatturazione forfettari, dalla guida sul versamento e i controlli e dalla guida completa 2024 sull’imposta di bollo. Il servizio @e.bollo per le istanze alla PA è descritto nella pagina dedicata dell’Agenzia.
Assolvimento dell’imposta di bollo nelle fatture elettroniche
Fattura elettronica per i forfettari - Agenzia delle Entrate