Report finanziari per lo studio dentistico: cosa misurare davvero
Scopri come i report finanziari del tuo studio dentistico evidenziano utile rettificato, flusso di cassa e 5 KPI per agire nel trimestre.

Report finanziari per lo studio dentistico: cosa misurare davvero
Un report finanziario utile per il tuo studio deve mostrare l’utile reale rettificato, il cash flow aggiornato e cinque KPI operativi: resa per riunito, incassi versus fatturato, tasso di no-show, conversione dei preventivi e margine per area clinica. La frequenza giusta è trimestrale, con un controllo giornaliero sugli incassi. Misura questi tre elementi e potrai agire entro il trimestre, non l’anno prossimo.
In breve:
Un controllo trimestrale permette di intervenire tempestivamente su utili, incassi e KPI operativi, evitando squilibri strutturali nell’andamento dello studio.
La mappa dei costi deve distinguere tra fissi, variabili, diretti e indiretti, per allocare correttamente le spese alle aree cliniche di provenienza.
Monitorare reso per riunito, incassi vs fatturato, tasso di no-show, conversione e margine per area clinica consente di identificare rapidamente eventuali criticità.
Il rendiconto finanziario secondo l’OIC 10 chiarisce che l’utile contabile può nascondere problemi di liquidità, che si devono gestire con attenzione nel cash flow.
La fattura elettronica non è obbligatoria per prestazioni a persone fisiche, ma va correttamente impostata per soggetti diversi e prestazioni non sanitarie, per rispettare la privacy e le normative fiscali.
Treatbasetreatbase.comNumeri più chiari per il tuo studioTreatbase riunisce fatture, incassi e monitoraggio delle prestazioni per aiutarti a gestire meglio la situazione finanziaria dello studio dentistico.Scopri Treatbase
Indice
Classificazione dei costi: fissi, variabili, diretti e indiretti
Gestione quotidiana degli incassi e riconciliazione con il fatturato
Controllo di gestione: quali KPI monitorare e come leggerli
Rendiconto finanziario e cash flow: perché l’utile non basta
Quanto guadagni davvero su una prestazione: un esempio pratico
Errori frequenti e leve per aumentare la redditività senza alzare i prezzi
Aspetti fiscali e pratici sulla fatturazione delle prestazioni sanitarie
Confrontare i report anno su anno per individuare i trend reali
Strumenti digitali per la gestione finanziaria dello studio
Come costruire il budget annuale e pianificare le spese
Compliance e trasparenza finanziaria per studi medici e dentistici
Collegare il report finanziario a personale e attrezzature
Perché i numeri contano più delle sensazioni
Come Treatbase semplifica report, dashboard e riconciliazione incassi
Domande frequenti
Fonti
Classificazione dei costi: fissi, variabili, diretti e indiretti
Prima di costruire qualsiasi report serve una mappa chiara delle spese. I costi fissi non dipendono dal numero di pazienti trattati: affitto, stipendi base del personale, ammortamenti delle attrezzature. I costi variabili crescono con l’attività clinica: materiali di consumo, quota laboratorio odontotecnico, straordinari.
I costi diretti vanno allocati al singolo riunito o all’area clinica che li genera, non spalmati a pioggia su tutto il fatturato.
I costi indiretti si distribuiscono in proporzione all’uso effettivo di ogni poltrona, calcolato sulle ore di occupazione.
Nel gestionale conviene etichettare ogni voce di spesa con un codice coerente con le categorie del report, così l’estrazione mensile diventa automatica.
Uno studio è finanziariamente sostenibile quando produce un utile reale rettificato tra il 10% e il 20% del fatturato, con un controllo trimestrale che permette di intervenire prima che lo squilibrio diventi strutturale.
Gestione quotidiana degli incassi e riconciliazione con il fatturato
La chiusura cassa giornaliera è il punto dove nascono la maggior parte degli errori contabili dello studio. Serve una procedura fissa, non improvvisata dalla segretaria del turno.
Sommare gli incassi per metodo di pagamento: contante, POS, bonifici e assegni separati.
Registrare le note di credito emesse nella stessa giornata in cui vengono generate.
Confrontare il totale incassato con le prestazioni erogate quel giorno, segnalando ogni discrepanza oltre una soglia minima.
Archiviare la distinta di chiusura firmata da chi ha effettuato il controllo.
Su base mensile, riconcilia gli incassi con il fatturato emesso: uno studio può chiudere il mese in utile contabile e avere comunque un buco di cassa se gli incassi slittano rispetto alle fatture. Automatizzare questo confronto nel gestionale riduce gli errori manuali e rende più difficile che piccole frodi passino inosservate.
Un consiglio: fissa un limite di tolleranza (ad esempio 50 €) sopra il quale ogni discrepanza va investigata lo stesso giorno, non a fine mese.
Controllo di gestione: quali KPI monitorare e come leggerli
Un report che elenca decine di numeri senza priorità non aiuta nessuno a decidere. Cinque indicatori bastano per la maggior parte degli studi:
Resa per riunito: fatturato generato da ogni poltrona in un periodo, il termometro principale della produttività clinica.
Incassi versus fatturato: la differenza segnala ritardi di pagamento o problemi di riconciliazione.
Tasso di no-show: percentuale di appuntamenti persi senza preavviso, direttamente legata alla resa per riunito.
Conversione dei preventivi: quota di piani di cura accettati rispetto a quelli proposti.
Margine per area clinica: quanto resta, dopo i costi diretti, per ogni reparto (conservativa, protesi, implantologia).
Una dashboard efficace è semplice, mostra dati in tempo reale e include alert automatici per le soglie critiche: quando la resa per riunito scende sotto un livello fissato, un segnale visivo (verde, giallo, rosso) avverte il titolare prima che il problema si accumuli su più mesi.
Preferisci sempre il trend trimestrale alla singola lettura mensile: un mese debole può dipendere da ferie, festività o un singolo paziente che rinvia un piano di cura importante, mentre tre mesi consecutivi in calo raccontano una tendenza reale. I benchmark di settore sulla resa per riunito indicano come gli studi organizzati superino più facilmente le soglie tecniche di riferimento, spesso collocate sopra i 20.000 euro per poltrona nel periodo considerato: un dato utile per decidere se investire in una nuova seduta o in una ristrutturazione dello spazio esistente.
Per la visualizzazione, un grafico a barre per la resa mensile per riunito e un grafico a linee per il trend trimestrale dei cinque KPI bastano: evita grafici a torta con troppe categorie, difficili da leggere a colpo d’occhio durante una riunione di studio.
Rendiconto finanziario e cash flow: perché l’utile non basta
Il principio contabile OIC 10 definisce il rendiconto finanziario come lo strumento per valutare la liquidità effettiva, distinguendo tre categorie di flussi: gestione reddituale (l’attività clinica ordinaria), investimenti (attrezzature, ristrutturazioni) e finanziamenti (prestiti, apporti di capitale). Il principio raccomanda di presentare sempre la variazione delle disponibilità liquide, non solo il risultato contabile.
La ragione pratica è semplice: uno studio può chiudere il trimestre in utile e avere comunque poca cassa disponibile, perché gli incassi dei pazienti o delle assicurazioni arrivano con ritardo rispetto alla fatturazione. Un rendiconto aggiornato permette di individuare questo squilibrio prima che diventi un problema di liquidità vero e proprio.
Quando il cash flow risulta negativo per più mesi consecutivi, alcune azioni correttive funzionano meglio di altre:
Ritardare gli investimenti non urgenti in attrezzature, anche se già pianificati.
Rinegoziare i termini di pagamento con i fornitori principali, in particolare il laboratorio odontotecnico.
Rivedere le politiche di incasso verso i pazienti, ad esempio richiedendo acconti più alti sui piani di cura complessi.
Quanto guadagni davvero su una prestazione: un esempio pratico
Prendiamo un caso illustrativo: una corona in ceramica fatturata a 800 €. Ecco come arrivare al margine reale.
Ricavo fatturato: 800 €.
Costo materiali e quota laboratorio: 220 €.
Tempo poltrona: 90 minuti a un costo orario stimato di 60 € (affitto, utenze, ammortamenti ripartiti) = 90 €.
Quota personale (igienista o assistente coinvolta): 60 €.
Rettifica per il tempo del titolare, spesso omessa: 100 €.
Margine prima delle imposte: 800 meno 470 di costi totali, pari a 330 €, ovvero circa il 41% sul fatturato della singola prestazione.
Un margine così alto su una singola voce è normale: il punto è confrontare la media di studio con la soglia di sostenibilità del 10-20% sul fatturato complessivo, perché altre prestazioni (igiene, visite di controllo) hanno margini molto più bassi e abbassano la media generale. Automatizzare questo calcolo in un foglio collegato al gestionale, con i costi standard già precompilati, evita di doverlo rifare a mano per ogni prestazione.
Errori frequenti e leve per aumentare la redditività senza alzare i prezzi
Il titolare che non valorizza il proprio tempo nel calcolo dei costi sottostima sistematicamente la marginalità reale di ogni prestazione. È l’errore più comune, insieme alla scarsa riconciliazione tra incassi e fatturato, che lascia scoperti ritardi di pagamento per mesi.
I KPI vengono calcolati ma non guardati in riunione: un numero che nessuno legge non cambia nessuna decisione.
Lo spreco di materiali clinici, spesso dovuto a ordini non pianificati sui consumi reali, erode margini silenziosamente.
Il mix di prestazioni resta invariato per anni, senza spingere quelle a margine più alto quando la domanda lo permette.
Gli interventi con ritorno più rapido sono tre: ridurre il tasso di no-show con promemoria automatici, migliorare la conversione dei preventivi con un secondo colloquio dedicato ai piani di cura più costosi, e rivedere gli ordini di materiali su base mensile invece che a sensazione.
Un consiglio: comincia dal KPI che già raccogli ma non guardi mai: spesso è la conversione dei preventivi, e basta un mese di attenzione per vedere un miglioramento misurabile.
Aspetti fiscali e pratici sulla fatturazione delle prestazioni sanitarie
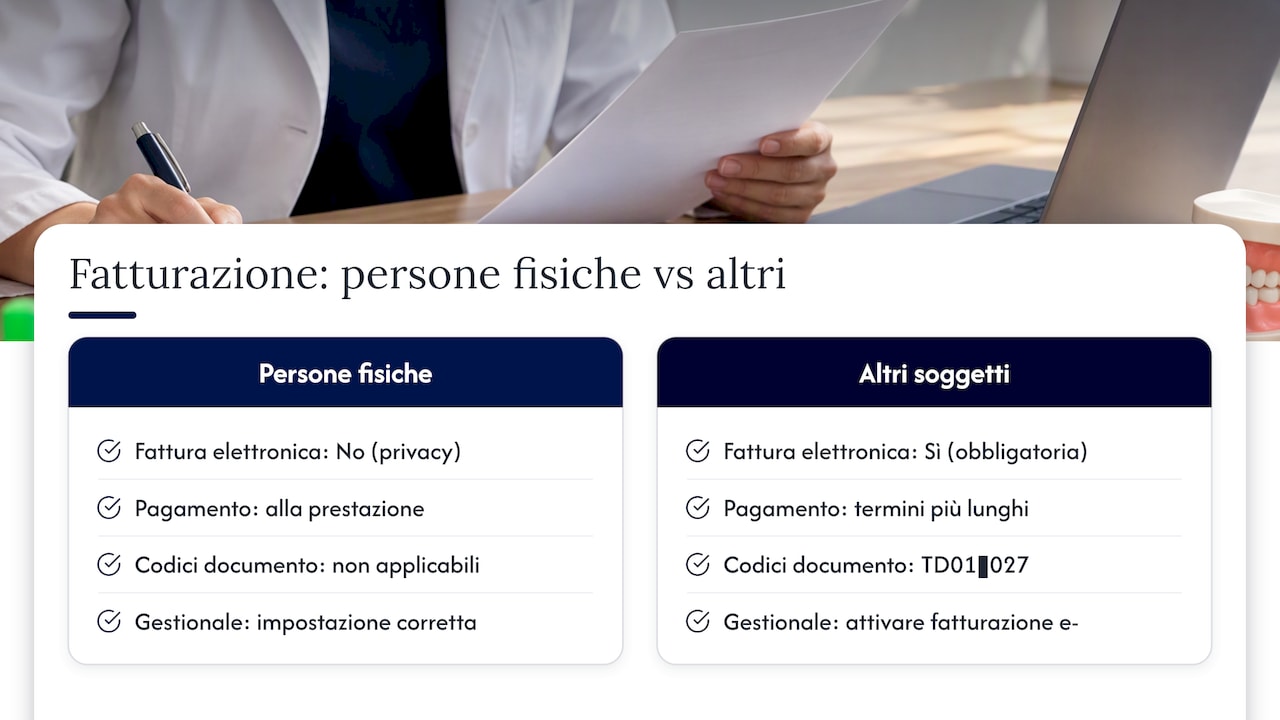
Un punto che genera confusione frequente riguarda l’obbligo di fattura elettronica per le prestazioni odontoiatriche. Secondo l’interpello dell’Agenzia delle Entrate n.103/2019, le prestazioni sanitarie rese a persone fisiche non vanno documentate tramite fattura elettronica trasmessa via Sistema di Interscambio, proprio per tutelare la riservatezza dei dati sanitari dei pazienti. L’obbligo di fatturazione elettronica resta invece valido per soggetti diversi dalle persone fisiche, come aziende o enti, e per prestazioni non sanitarie fornite dallo stesso studio.
Questa distinzione va riportata correttamente nel gestionale, perché un’impostazione errata genera fatture elettroniche che non dovrebbero esistere, con rischio di violare la riservatezza del dato sanitario. La Guida Agenzia Entrate alla compilazione delle fatture elettroniche chiarisce anche i codici documento (TD01-TD27) utili quando lo studio emette fatture verso soggetti non persone fisiche.
Nel report trimestrale vale la pena separare il fatturato verso persone fisiche da quello verso altri soggetti, non solo per motivi fiscali ma perché i flussi di incasso e i tempi di pagamento sono spesso molto diversi tra le due categorie: i pazienti privati pagano quasi sempre alla prestazione, mentre aziende o assicurazioni possono avere termini di pagamento più lunghi che vanno monitorati separatamente nel cash flow.
Confrontare i report anno su anno per individuare i trend reali
Un singolo trimestre racconta poco se non viene confrontato con lo stesso periodo dell’anno precedente. La stagionalità dello studio dentistico è reale: gennaio e agosto tendono a essere più deboli ovunque per via di ferie e rientri dalle vacanze, mentre primavera e autunno concentrano la domanda di piani di cura più complessi.
Per rendere il confronto utile, mantieni fissa la struttura del report da un anno all’altro: stesse categorie di costo, stessi KPI, stessa definizione di margine. Confrontare numeri calcolati con metodi diversi porta a conclusioni sbagliate, anche quando i dati di partenza sono corretti.
Alcuni segnali meritano attenzione quando si guarda al confronto anno su anno:
Un calo della resa per riunito nello stesso trimestre di due anni consecutivi, che esclude la stagionalità come causa.
Un margine per area clinica in crescita in un reparto e in calo costante in un altro, segnale di un mix di prestazioni da rivedere.
Un tasso di no-show che cresce nonostante l’introduzione di promemoria automatici, che suggerisce un problema diverso dalla sola comunicazione.
Il confronto storico funziona meglio quando il gestionale conserva i dati in modo coerente nel tempo: cambiare sistema o struttura dei codici prestazione a metà anno rende complicato ricostruire serie storiche affidabili, proprio nel momento in cui servirebbero per decidere un investimento o una correzione di rotta.
Strumenti digitali per la gestione finanziaria dello studio
La scelta dello strumento dipende dalla dimensione dello studio e dal livello di automazione che serve davvero. Un foglio di calcolo ben strutturato funziona per uno studio con un solo titolare e poche poltrone, a patto che qualcuno lo aggiorni con disciplina ogni settimana: il problema principale non è il formato ma la costanza nell’inserimento dei dati.
Per studi con più collaboratori o più sedi, un gestionale che estrae automaticamente i KPI dalle prestazioni registrate riduce drasticamente il tempo dedicato alla reportistica manuale e, soprattutto, elimina gli errori di trascrizione che si accumulano quando i dati passano da un foglio all’altro. La differenza pratica si vede nella velocità con cui il titolare può rispondere a una domanda semplice come «quanto abbiamo incassato questo mese rispetto al fatturato» senza dover aspettare che qualcuno ricostruisca i numeri a mano.
Qualunque strumento si scelga, tre caratteristiche contano più di altre: l’aggiornamento in tempo reale dei dati di cassa, la possibilità di segmentare i costi per area clinica o per riunito, e l’esportabilità dei report in un formato condivisibile con il commercialista. Uno strumento che tiene tutto bloccato in un formato proprietario complica il lavoro di chi deve poi redigere il bilancio.
Come costruire il budget annuale e pianificare le spese
Il budget annuale parte dai dati storici, non da obiettivi astratti calati dall’alto. Il punto di partenza più solido è il fatturato e i costi dell’anno precedente, corretti per le variazioni già note: un nuovo collaboratore che entra a marzo, un contratto di affitto che si rinnova a condizioni diverse, un’attrezzatura che va sostituita.
Una volta fissata la base, il budget si costruisce per voci omogenee con le categorie già usate nel report trimestrale: costi fissi, costi variabili, investimenti programmati. Questo allineamento permette di confrontare il budget con i risultati reali trimestre per trimestre, senza dover tradurre categorie diverse ogni volta.
Gli investimenti in attrezzature meritano una riga separata nel budget, perché hanno un impatto diretto sul cash flow anche quando non modificano l’utile contabile dello stesso periodo, a causa degli ammortamenti. Pianificare per tempo l’acquisto di un nuovo riunito o di un sistema radiografico evita di doverlo fare in emergenza, quando le condizioni di pagamento sono quasi sempre meno favorevoli.
Una volta all’anno, conviene anche rivedere le soglie di allarme della dashboard operativa: se lo studio è cresciuto, una soglia di resa per riunito fissata due anni prima potrebbe essere ormai troppo bassa per essere un segnale utile.
Compliance e trasparenza finanziaria per studi medici e dentistici
Il controllo di gestione interno non sostituisce gli obblighi di compliance che riguardano uno studio dentistico, ma li completa. Il commercialista resta responsabile della tenuta contabile e degli adempimenti fiscali, ma non è automaticamente responsabile del controllo operativo quotidiano: spetta al titolare richiedere indicatori gestionali specifici, come il margine operativo netto o il ritorno sugli investimenti, per avere un quadro completo oltre al bilancio annuale.
La trasparenza finanziaria verso eventuali socie o soci dello studio, quando presenti, passa dallo stesso report trimestrale descritto in questo articolo: condividere utile rettificato, cash flow e i cinque KPI operativi con tutti i titolari coinvolti evita incomprensioni che nascono quasi sempre da una lettura diversa dei numeri, non da una discussione sulle scelte cliniche.
Sul piano della riservatezza dei dati sanitari, la distinzione già vista sulla fatturazione elettronica resta centrale anche in ottica di compliance: trattare correttamente i dati dei pazienti nel sistema di fatturazione non è solo un obbligo normativo, è anche una garanzia che il report finanziario stesso non diventi un veicolo involontario di informazioni sanitarie sensibili, specialmente quando viene condiviso con consulenti esterni o altri soci.
Collegare il report finanziario a personale e attrezzature
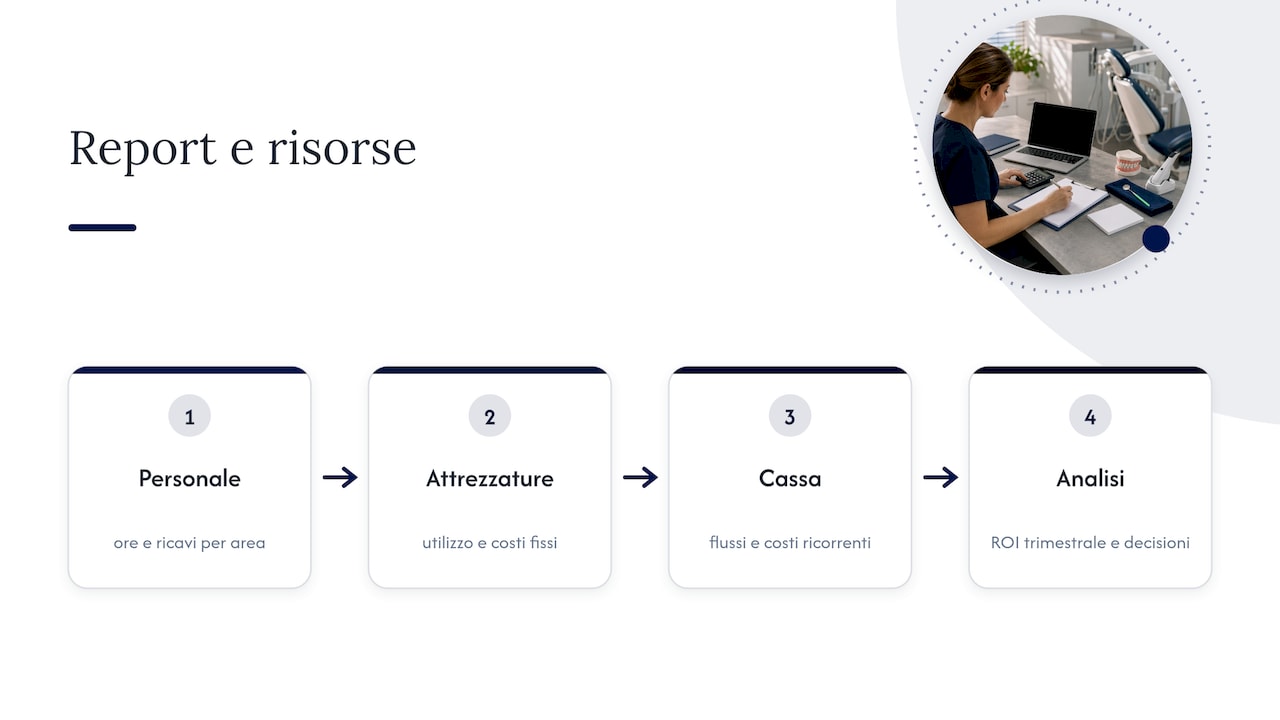
I report finanziari più utili non vivono isolati dalle decisioni su personale e investimenti: un margine per area clinica in calo spesso dipende tanto dai costi materiali quanto dal numero di ore che un collaboratore dedica a prestazioni a basso margine rispetto a quelle più remunerative.
Collegare i dati sulle ore lavorate da ogni collaboratore ai ricavi generati nella stessa area clinica permette di capire se un reparto è in difficoltà per il mix di prestazioni o per un problema di produttività specifico. Lo stesso vale per le attrezzature: un riunito sottoutilizzato pesa sui costi fissi allocati per poltrona, e il report trimestrale dovrebbe segnalare questa inefficienza prima di decidere se aprire una nuova sede o acquistarne un altro.
Quando si valuta un investimento in una nuova attrezzatura, il rendiconto finanziario descritto in precedenza aiuta a stimare in quanti trimestri l’investimento si ripaga, incrociando il flusso di cassa generato dalle prestazioni che quella attrezzatura rende possibili con la spesa iniziale e i costi di manutenzione ricorrenti. Questo tipo di analisi integrata, che unisce dati di personale, attrezzature e cassa nello stesso report, è quello che distingue un controllo di gestione realmente operativo da un semplice bilancio annuale letto una volta e archiviato.
Perché i numeri contano più delle sensazioni
Molti titolari rimandano il reporting perché temono che richieda troppo tempo o competenze che non hanno. In pratica, un report minimo con tre o quattro numeri chiave letto ogni trimestre batte un report completo che nessuno apre mai.
Un consiglio: comincia con il report più piccolo possibile: utile rettificato, cash flow, resa per riunito. Aggiungi un KPI alla volta solo quando il precedente è diventato un’abitudine di lettura.
— Matteo
Come Treatbase semplifica report, dashboard e riconciliazione incassi
Costruire questi report a mano, mese dopo mese, è il motivo principale per cui molti titolari finiscono per non guardarli più. Lavoriamo perché i dati che servono per il controllo di gestione, resa per riunito, incassi versus fatturato, margine per area clinica, si generino automaticamente dalle prestazioni già registrate in agenda, senza passaggi manuali tra fogli diversi.
Raccogliamo in un unico sistema le funzionalità che questo articolo ha descritto come necessarie per un reporting solido:
Dashboard con i KPI operativi aggiornati in tempo reale, pronta per la lettura trimestrale.
Riconciliazione tra incassi registrati e fatturazione emessa.
Gestione delle fatture e dei pagamenti integrata con l’agenda clinica.
Migrazione dati dal gestionale attuale, senza costi aggiuntivi né interruzioni operative.
Per vedere nel concreto come impostiamo report finanziari e dashboard, la guida sulla gestione finanziaria e situazione dello studio mostra passo per passo l’interfaccia reale. Chi vuole valutare il gestionale nel suo complesso può partire dalla pagina prodotto di Treatbase per richiedere una demo e verificare se risponde alle esigenze specifiche del proprio studio.
Domande frequenti
Con quale frequenza va preparato il report finanziario dello studio?
La frequenza consigliata è trimestrale per l’analisi completa dei KPI e della marginalità, affiancata da un controllo giornaliero degli incassi per evitare discrepanze che si accumulano nel tempo. Il trimestre permette di distinguere una tendenza reale da una fluttuazione stagionale di un singolo mese.
Qual è la differenza tra utile contabile e cash flow?
L’utile contabile misura ricavi meno costi nel periodo, mentre il cash flow misura la liquidità effettivamente disponibile in cassa. Uno studio può chiudere in utile e avere comunque poca cassa se gli incassi dei pazienti arrivano con ritardo rispetto alla fatturazione.
Qual è un margine di utile ragionevole per uno studio dentistico?
Uno studio è considerato finanziariamente sostenibile con un utile reale rettificato tra il 10% e il 20% del fatturato, calcolato dopo aver valorizzato correttamente anche il tempo del titolare. Margini fuori da questo intervallo meritano un’analisi per area clinica per capire dove si perde valore.
Le prestazioni sanitarie richiedono sempre la fattura elettronica?
No: le prestazioni sanitarie rese a persone fisiche non vanno documentate tramite fattura elettronica via Sistema di Interscambio, per tutelare la riservatezza dei dati sanitari. L’obbligo resta per soggetti diversi dalle persone fisiche e per prestazioni non sanitarie.
Che KPI dovrei guardare per primi se non ho mai fatto reporting?
Comincia con resa per riunito e rapporto tra incassi e fatturato: sono i due numeri che rivelano più rapidamente se c’è un problema di produttività clinica o di gestione della cassa. Una dashboard semplice con alert automatici rende più facile notare quando uno di questi valori esce dalla soglia accettabile.