Impuesto de timbre electrónico en la factura: cuándo es necesario y cómo aplicarlo
Descubre cuándo se aplica el impuesto de timbre de 2,00 € (umbral de 77,47 €), cómo configurar ImpuestoVirtual «SÍ» en el XML, plazos trimestrales y una lista de verificación práctica para...
Impuesto de timbre electrónico en la factura: cuándo es necesario y cómo aplicarlo
El impuesto de timbre de 2,00 euros debe pagarse cuando una factura electrónica sin IVA supera los 77,47 euros de importe exento: basta con configurar el campo BolloVirtuale en «SI» en el archivo XML, sin necesidad de comprar sellos físicos. El impuesto se liquida trimestralmente a través del modelo F24 o directamente desde el portal «Fatture e corrispettivi» de la Agencia Tributaria, revisando las listas A y B antes de los plazos de vencimiento.
En resumen:
El timbre virtual de 2 euros se aplica a las facturas sin IVA que superan los 77,47 euros de importe exento, considerando todos los conceptos no sujetos a IVA, incluidos los gastos accesorios.
El registro se realiza configurando el campo BolloVirtuale en «SI» en el archivo XML y completando correctamente el concepto y el importe, verificando la vista previa antes del envío.
El pago es trimestral, realizado a través del modelo F24 o mediante domiciliación bancaria, con vencimientos el 31 de mayo, 30 de septiembre, 30 de noviembre y 28 de febrero.
Las listas A y B publicadas por la Agencia Tributaria permiten controlar las facturas correcta o erróneamente notificadas y deben ser verificadas dentro de los plazos para evitar omisiones.
Los errores frecuentes son el cálculo incorrecto del umbral y la confusión entre las obligaciones del emisor y del receptor, pero la regularización voluntaria (ravvedimento operoso) permite subsanar la situación antes de las inspecciones oficiales.
TreatbaseSimplifica la gestión de la clínicaTreatbase ayuda a las clínicas dentales a gestionar facturas, tratamientos y recordatorios, reduciendo las tareas manuales y los errores operativos.Descubre Treatbase
Índice
Cuándo se aplica el impuesto de timbre en las facturas electrónicas
Cómo indicar el impuesto de timbre en el archivo XML
Plazos y modalidades de pago del impuesto
Listas A y B: cómo verificarlas y corregirlas
Errores comunes, responsabilidades y regularización voluntaria
Checklist operativa para clínicas y departamentos administrativos
La perspectiva de quien gestiona la facturación en una clínica dental
Simplificar la facturación y el impuesto de timbre con un software dental
Fuentes
Cuándo se aplica el impuesto de timbre en las facturas electrónicas
El impuesto de timbre no depende del tipo de sujeto que emite la factura, sino de la naturaleza de la operación. Se aplica cada vez que se emite un documento sin IVA, por ejemplo, para operaciones exentas, no imponibles o fuera del ámbito de aplicación, y supera el umbral de 77,47 euros. Por debajo de esa cifra, no se aplica el impuesto.
El cálculo del umbral requiere atención: se deben sumar todos los conceptos no sujetos a IVA presentes en el documento, incluidos los gastos accesorios exentos cobrados al cliente. Un error frecuente es considerar solo el importe principal del servicio, ignorando accesorios como timbres, gastos de viaje o reembolsos no imponibles que se añaden a la base de cálculo.
Algunos casos prácticos recurrentes:
Facturas mixtas: cuando una parte del importe está sujeta a IVA y otra no, el impuesto de timbre se calcula solo sobre la parte exenta, si esta supera los 77,47 euros.
Régimen de estimación objetiva (forfettario): la obligación también afecta a quienes operan bajo este régimen, dado que la exención de IVA de estos contribuyentes no excluye el impuesto de timbre cuando el importe supera el umbral.
Minutas y servicios ocasionales: los profesionales con retención a cuenta y honorarios ocasionales sin IVA deben aplicar el mismo criterio, verificando el importe neto exento.
Cómo indicar el impuesto de timbre en el archivo XML
La liquidación virtual del impuesto de timbre se realiza a través de un campo específico del archivo XML, no mediante un sello físico que deba pegarse en el documento. Este es el procedimiento correcto.
Abre el bloque DatiGeneraliDocumento: dentro encontrarás la sección DatiBollo, contemplada en la estructura definida por el DM 17 de junio de 2014.
Configura BolloVirtuale en «SI»: este valor indica al Sistema de Intercambio (SdI) que el impuesto es debido y se liquida en modalidad virtual.
Completa ImportoBollo con «2.00»: el importe es fijo, independientemente de la cuantía de la parte exenta que haya generado la obligación.
Introduce en el concepto la mención recomendada: una frase como «Imposta di bollo assolta in modo virtuale ai sensi del D.M. 17 gennaio 2014» aporta transparencia al cliente sobre el tratamiento fiscal aplicado, aunque no es un requisito técnico obligatorio.
Valida el XML antes del envío: verifica en la vista previa que el campo DatiBollo esté efectivamente presente y que el Sistema de Intercambio lo registre sin errores de validación.
Un consejo: comprueba siempre la vista previa del archivo XML generado por el software antes del envío: algunos programas aplican el impuesto automáticamente según reglas preestablecidas, pero si el umbral de 77,47 euros se calcula sobre un total incorrecto, el campo puede aparecer vacío incluso cuando el impuesto es debido.
Plazos y modalidades de pago del impuesto
El pago no es mensual ni está vinculado a cada factura individual: es acumulativo y trimestral. La Agencia Tributaria calcula el importe debido sumando todas las facturas con timbre virtual emitidas en el trimestre, basándose en los datos transmitidos a través del SdI.
Los plazos de pago están fijados para el 31 de mayo, 30 de septiembre, 30 de noviembre y 28 de febrero, correspondientes respectivamente al primer, segundo, tercer y cuarto trimestre del año.
El pago se realiza mediante dos modalidades principales:
Modelo F24, utilizando los códigos de tributo 2521, 2522, 2523 y 2524, uno para cada trimestre, a través de la banca electrónica o un intermediario autorizado.
Domiciliación bancaria directa, activable desde la función de pago del portal «Fatture e corrispettivi», lo que permite evitar la cumplimentación manual del modelo F24.
Incluso en ambos casos, conviene conservar los justificantes de pago junto con la documentación contable del trimestre, útil en caso de inspección.
Listas A y B: cómo verificarlas y corregirlas
Cada trimestre, la Agencia Tributaria elabora automáticamente dos listas en el portal «Fatture e corrispettivi», cruzando los datos de las facturas electrónicas transmitidas a través del SdI.
Lista A: recoge las facturas en las que el campo BolloVirtuale ya está correctamente configurado en «SI». No se puede modificar, ya que refleja datos coherentes con la obligación declarada en la factura.
Lista B: contiene las facturas que, según la Agencia, presentan características compatibles con la obligación del impuesto de timbre (superación del umbral, naturaleza exenta de la operación) pero sin la indicación en el archivo XML. Esta lista es modificable: el contribuyente puede excluir facturas erróneamente señaladas o, por el contrario, añadir otras olvidadas.
Integración dentro de los plazos útiles: la guía oficial sobre el impuesto de timbre aclara que las listas se publican antes del decimoquinto día del primer mes posterior al trimestre, mientras que el cálculo definitivo del impuesto está disponible antes del decimoquinto día del segundo mes: en este periodo de tiempo se puede intervenir en la lista B.
Una vez calculado el importe, el portal genera un certificado consultable en formato PDF/A, donde cada factura muestra la anotación «BOLLO SI» o «BOLLO NO» según el tratamiento aplicado. Revisar periódicamente esta lista es la defensa más sencilla contra descuidos que, de otro modo, solo saldrían a la luz en una fase de control automatizado.
Errores comunes, responsabilidades y regularización voluntaria
Los errores más frecuentes se concentran en tres áreas distintas, y conocerlas reduce considerablemente el riesgo de recibir una notificación de la Agencia Tributaria.
Omisión del campo XML: el programa de facturación no rellena DatiBollo porque el umbral se calcula únicamente sobre el importe principal, ignorando los gastos accesorios exentos que hacen que se supere.
Confusión entre servicios: algunos profesionales piensan que deben comprar un sello digital a través del servicio @e.bollo, diseñado para trámites con la administración pública, cuando para las facturas electrónicas basta con la indicación XML y el pago trimestral.
Atribución incorrecta de la responsabilidad: tanto quien emite la factura como, en algunos casos, el cliente que utiliza el documento sin notificar la anomalía pueden verse implicados en una responsabilidad solidaria por el impago, con sanciones e intereses calculados según el D.P.R. 642/1972.
Cuando la omisión se descubre antes de un control formal, la regularización voluntaria (ravvedimento operoso) permite ingresar el impuesto debido con una sanción reducida en comparación con la ordinaria, además de los intereses legales calculados día a día.
Un consejo: si emites facturas mixtas con conceptos exentos recurrentes (gastos de viaje, reembolsos, servicios sanitarios no imponibles), verifica cada trimestre la suma acumulada de esos conceptos por cliente: superar el umbral de 77,47 euros ocurre más a menudo cuando las facturas son numerosas pero de importe unitario bajo.
Checklist operativa para clínicas y departamentos administrativos
Un procedimiento por escrito reduce drásticamente el margen de error, especialmente cuando la facturación es gestionada por varias personas.
Antes del envío: valida el archivo XML, comprueba que el campo DatiBollo sea coherente con la naturaleza de la operación y recalcula la parte exenta de forma acumulada por cliente.
Al final del trimestre: concilia las listas A y B en el portal, corrige las posibles facturas que falten en la lista B y prepara el modelo F24 con el código de tributo correcto.
Después del pago: archiva el justificante de pago junto con el certificado PDF/A generado por el portal.
Asignación de funciones: quien emite las facturas verifica el campo del impuesto, quien gestiona la administración controla las listas y quien se encarga de la tesorería realiza el pago, firmando la verificación en cada paso.
La perspectiva de quien gestiona la facturación en una clínica dental
En las clínicas odontológicas, la facturación suele mezclar servicios exentos de IVA (tratamientos odontológicos) y conceptos accesorios que complican el cálculo del umbral. Un software de gestión que rellena automáticamente el campo DatiBollo según el tipo de tratamiento elimina gran parte del riesgo de error manual, especialmente cuando los volúmenes de facturas mensuales son elevados.
Automatizar también los informes trimestrales, con alertas de vencimientos y conciliación de las listas A y B, reduce el tiempo dedicado al control administrativo. No obstante, esto sigue siendo una perspectiva operativa: para casos dudosos o interpretaciones normativas específicas, la referencia sigue siendo un asesor fiscal o las guías de la Agencia Tributaria.
— Matteo
Simplificar la facturación y el impuesto de timbre con un software dental
Quien gestiona una clínica dental conoce bien el problema: facturas con conceptos exentos e imponibles mezclados, controles manuales en el campo del impuesto de timbre y las prisas de los vencimientos trimestrales cuando el tiempo para verificar las listas A y B ya se ha agotado. Un software de gestión nace para eliminar este tipo de trabajo repetitivo, no para añadir más.
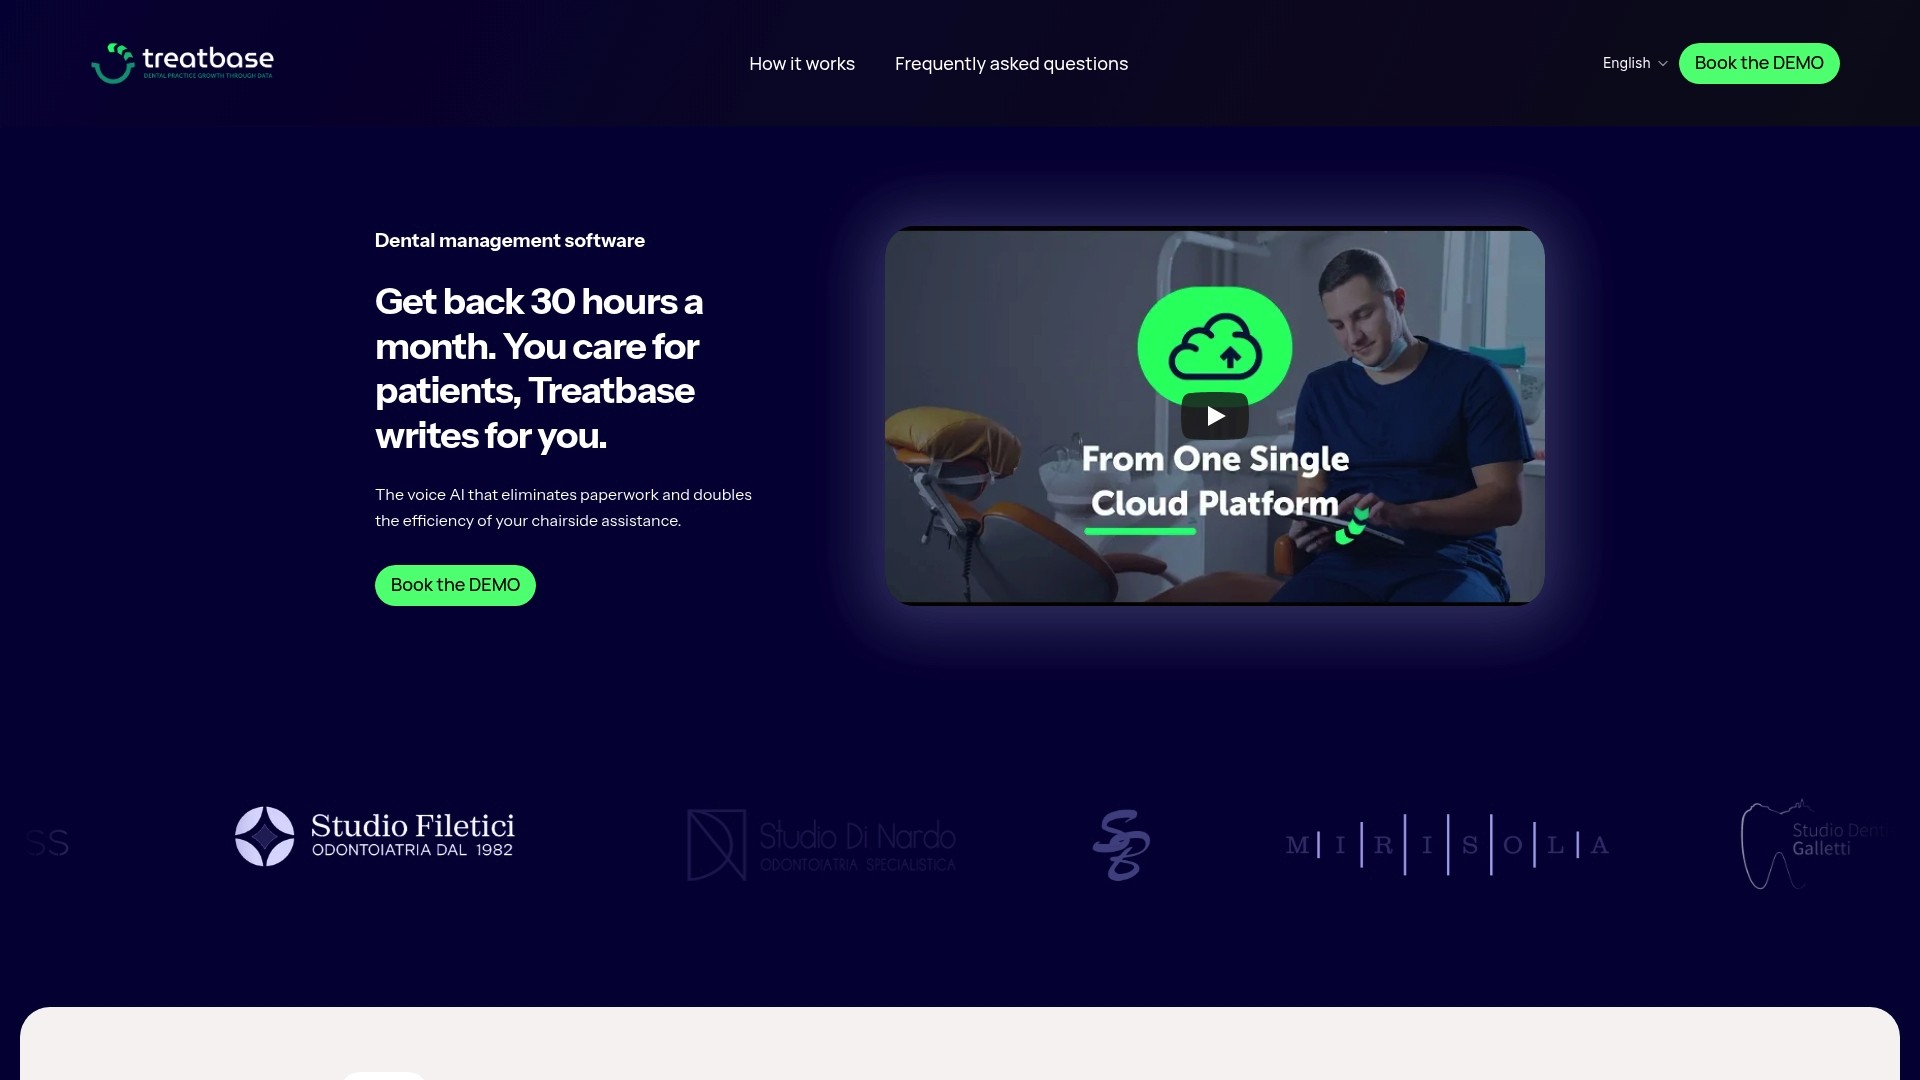
El software gestiona la facturación automatizada, reconoce los conceptos sujetos y no sujetos a IVA y centraliza los pagos en un único flujo, reduciendo el riesgo de olvidar el campo del impuesto de timbre en facturas mixtas. La sección dedicada a los pagamentos (pagos) muestra cómo se organizan los cobros y las conciliaciones, mientras que la parte de gestione finanziaria e situazione studio (gestión financiera y situación de la clínica) ayuda a mantener bajo control la evolución trimestral sin necesidad de recurrir a hojas de cálculo independientes. Para quienes también trabajan con la parte contable y de reembolsos, un socio como ClaroClaim cubre el aspecto de la gestión de reembolsos médicos.
Quien desee ver cómo funciona en la práctica puede empezar por la página principal de Treatbase y solicitar una demostración para comprender cómo se integra con el flujo de facturación que ya utiliza en la clínica.
Fuentes
La información sobre el umbral y el importe del impuesto de timbre procede de la guía de la Cámara de Comercio de Florencia. Las instrucciones técnicas sobre el archivo XML y el pago trimestral provienen de las páginas de la Agencia Tributaria sobre la facturación de los contribuyentes en estimación objetiva, de la guía sobre el pago y los controles, y de la guía completa de 2024 sobre el impuesto de timbre. El servicio @e.bollo para trámites con la administración pública se describe en la página dedicada de la Agencia.
Liquidación del impuesto de timbre en las facturas electrónicas
Factura electrónica para contribuyentes en régimen simplificado - Agencia Tributaria