Informes financieros para la clínica dental: qué medir realmente
Descubre cómo los informes financieros de tu clínica dental destacan el beneficio ajustado, el flujo de caja y 5 KPI para actuar en el trimestre.

Informes financieros para la clínica dental: qué medir realmente
Un informe financiero útil para tu clínica debe mostrar el beneficio real ajustado, el flujo de caja actualizado y cinco KPI operativos: rendimiento por sillón, cobros frente a facturación, tasa de no presentados (no-show), conversión de presupuestos y margen por área clínica. La frecuencia adecuada es trimestral, con un control diario de los cobros. Mide estos tres elementos y podrás actuar dentro del trimestre, no el año que viene.
En resumen:
Un control trimestral permite intervenir a tiempo sobre beneficios, cobros y KPI operativos, evitando desequilibrios estructurales en el rendimiento de la clínica.
El mapa de costes debe distinguir entre fijos, variables, directos e indirectos, para asignar correctamente los gastos a las áreas clínicas de procedencia.
Monitorizar el rendimiento por sillón, los cobros frente a la facturación, la tasa de no-show, la conversión y el margen por área clínica permite identificar rápidamente cualquier anomalía.
El estado de flujos de efectivo según el OIC 10 aclara que el beneficio contable puede ocultar problemas de liquidez, que deben gestionarse con atención en el flujo de caja.
La factura electrónica no es obligatoria para prestaciones a personas físicas, pero debe configurarse correctamente para sujetos diferentes y prestaciones no sanitarias, para respetar la privacidad y las normativas fiscales.
Treatbasetreatbase.comNúmeros más claros para tu clínica Treatbase reúne facturas, cobros y monitorización de prestaciones para ayudarte a gestionar mejor la situación financiera de tu clínica dental.Descubre Treatbase
Índice
Clasificación de costes: fijos, variables, directos e indirectos
Gestión diaria de los cobros y reconciliación con la facturación
Control de gestión: qué KPI monitorizar y cómo leerlos
Estado de flujos de efectivo y flujo de caja: por qué el beneficio no es suficiente
Cuánto ganas realmente con un tratamiento: un ejemplo práctico
Errores frecuentes y palancas para aumentar la rentabilidad sin subir los precios
Aspectos fiscales y prácticos sobre la facturación de servicios sanitarios
Comparar los informes año tras año para identificar las tendencias reales
Herramientas digitales para la gestión financiera de la clínica
Cómo elaborar el presupuesto anual y planificar los gastos
Cumplimiento y transparencia financiera para clínicas médicas y dentales
Vincular el informe financiero al personal y al equipamiento
Por qué los números importan más que las sensaciones
Cómo simplifica Treatbase los informes, cuadros de mando y la conciliación de cobros
Preguntas frecuentes
Fuentes
Clasificación de costes: fijos, variables, directos e indirectos
Antes de elaborar cualquier informe se necesita un mapa claro de los gastos. Los costes fijos no dependen del número de pacientes atendidos: alquiler, salarios base del personal, amortizaciones de los equipos. Los costes variables aumentan con la actividad clínica: materiales de consumo, cuota del laboratorio protésico, horas extras.
Los costes directos deben asignarse al sillón individual o al área clínica que los genera, no distribuirse de forma genérica sobre toda la facturación.
Los costes indirectos se distribuyen proporcionalmente al uso real de cada sillón, calculado según las horas de ocupación.
En el programa de gestión conviene etiquetar cada gasto con un código coherente con las categorías del informe, de modo que la extracción mensual sea automática.
Una clínica es financieramente sostenible cuando produce un beneficio real ajustado de entre el 10% y el 20% de la facturación, con un control trimestral que permite intervenir antes de que el desequilibrio se vuelva estructural.
Gestión diaria de los cobros y reconciliación con la facturación
El cierre de caja diario es el punto donde se originan la mayoría de los errores contables de la clínica. Se necesita un procedimiento fijo, no improvisado por la recepcionista de turno.
Sumar los cobros por método de pago: efectivo, datáfono (TPV), transferencias y cheques por separado.
Registrar las notas de crédito emitidas en el mismo día en que se generan.
Comparar el total cobrado con los tratamientos realizados ese día, reportando cualquier discrepancia por encima de un umbral mínimo.
Archivar el informe de cierre firmado por quien realizó el control.
Mensualmente, concilia los cobros con la facturación emitida: una clínica puede cerrar el mes con beneficio contable y tener, aun así, un agujero de caja si los cobros se retrasan respecto a las facturas. Automatizar esta comparación en el programa de gestión reduce los errores manuales y dificulta que los pequeños fraudes pasen desapercibidos.
Un consejo: establece un límite de tolerancia (por ejemplo, 50 €) por encima del cual cualquier discrepancia debe investigarse el mismo día, no a fin de mes.
Control de gestión: qué KPI monitorizar y cómo leerlos
Un informe que enumera decenas de números sin prioridad no ayuda a nadie a tomar decisiones. Cinco indicadores son suficientes para la mayoría de las clínicas:
Rendimiento por sillón: facturación generada por cada sillón en un periodo, el termómetro principal de la productividad clínica.
Cobros frente a facturación: la diferencia señala retrasos en los pagos o problemas de conciliación.
Tasa de no-show: porcentaje de citas perdidas sin previo aviso, directamente relacionada con el rendimiento por sillón.
Conversión de presupuestos: porcentaje de planes de tratamiento aceptados frente a los propuestos.
Margen por área clínica: cuánto queda, después de los costes directos, para cada departamento (odontología conservadora, prótesis, implantología).
Un cuadro de mando eficaz es sencillo, muestra datos en tiempo real e incluye alertas automáticas para los umbrales críticos: cuando el rendimiento por sillón cae por debajo de un nivel establecido, una señal visual (verde, amarillo, rojo) advierte al propietario antes de que el problema se acumule a lo largo de varios meses.
Prioriza siempre la tendencia trimestral frente a la lectura mensual aislada: un mes flojo puede deberse a vacaciones, días festivos o a un solo paciente que pospone un plan de tratamiento importante, mientras que tres meses consecutivos de caída indican una tendencia real. Los benchmarks del sector sobre el rendimiento por sillón indican cómo las clínicas bien organizadas superan más fácilmente los umbrales técnicos de referencia, situados a menudo por encima de los 20.000 euros por sillón en el periodo considerado: un dato útil para decidir si invertir en un nuevo sillón o en una reforma del espacio existente.
Para la visualización, un gráfico de barras para el rendimiento mensual por sillón y un gráfico de líneas para la tendencia trimestral de los cinco KPI son suficientes: evita los gráficos de sectores con demasiadas categorías, ya que son difíciles de leer a primera vista durante una reunión de equipo.
Estado de flujos de efectivo y flujo de caja: por qué el beneficio no es suficiente
El principio contable OIC 10 define el estado de flujos de efectivo como la herramienta para evaluar la liquidez real, distinguiendo tres categorías de flujos: actividades de explotación (la actividad clínica ordinaria), inversión (equipos, reformas) y financiación (préstamos, aportaciones de capital). El principio recomienda presentar siempre la variación de la tesorería, no solo el resultado contable.
La razón práctica es sencilla: una clínica puede cerrar el trimestre con beneficios y tener, aun así, poco dinero disponible, porque los cobros de los pacientes o de las mutuas llegan con retraso respecto a la facturación. Un estado de flujos actualizado permite detectar este desequilibrio antes de que se convierta en un problema real de liquidez.
Cuando el flujo de caja resulta negativo durante varios meses consecutivos, algunas acciones correctoras funcionan mejor que otras:
Retrasar las inversiones no urgentes en equipamiento, incluso si ya estaban planificadas.
Renegociar las condiciones de pago con los principales proveedores, en particular con el laboratorio dental.
Revisar las políticas de cobro a los pacientes, por ejemplo, solicitando anticipos más altos en planes de tratamiento complejos.
Cuánto ganas realmente con un tratamiento: un ejemplo práctico
Tomemos un caso ilustrativo: una corona de cerámica facturada a 800 €. Así es como se llega al margen real.
Ingreso facturado: 800 €.
Coste de materiales y cuota de laboratorio: 220 €.
Tiempo de sillón: 90 minutos a un coste por hora estimado de 60 € (alquiler, suministros, amortizaciones prorrateadas) = 90 €.
Coste de personal (higienista o asistente implicada): 60 €.
Ajuste por el tiempo del propietario, a menudo omitido: 100 €.
Margen antes de impuestos: 800 menos 470 de costes totales, lo que equivale a 330 €, es decir, aproximadamente un 41% sobre la facturación del tratamiento individual.
Un margen tan alto en un tratamiento concreto es normal: la clave está en comparar la media de la clínica con el umbral de sostenibilidad del 10-20% de la facturación global, ya que otros servicios (higiene, revisiones) tienen márgenes mucho más bajos y reducen la media general. Automatizar este cálculo en una plantilla vinculada al software de gestión, con los costes estándar ya precargados, evita tener que volver a calcularlo a mano para cada tratamiento.
Errores frecuentes y palancas para aumentar la rentabilidad sin subir los precios
El propietario que no valora su propio tiempo al calcular los costes subestima sistemáticamente el margen real de cada tratamiento. Es el error más común, junto con una mala conciliación entre cobros y facturación, que deja al descubierto retrasos en los pagos durante meses.
Los KPI se calculan pero no se revisan en las reuniones: un número que nadie lee no cambia ninguna decisión.
El desperdicio de materiales clínicos, a menudo debido a pedidos no planificados basados en el consumo real, reduce los márgenes silenciosamente.
La variedad de tratamientos permanece inalterada durante años, sin potenciar aquellos con mayor margen cuando la demanda lo permite.
Las tres medidas con un retorno más rápido son: reducir la tasa de no-show con recordatorios automáticos, mejorar la conversión de presupuestos con una segunda cita dedicada a los planes de tratamiento más costosos, y revisar los pedidos de materiales mensualmente en lugar de hacerlo por intuición.
Un consejo: empieza por el KPI que ya recopilas pero que nunca miras: a menudo es la conversión de presupuestos, y basta un mes de atención para ver una mejora medible.
Aspectos fiscales y prácticos sobre la facturación de servicios sanitarios
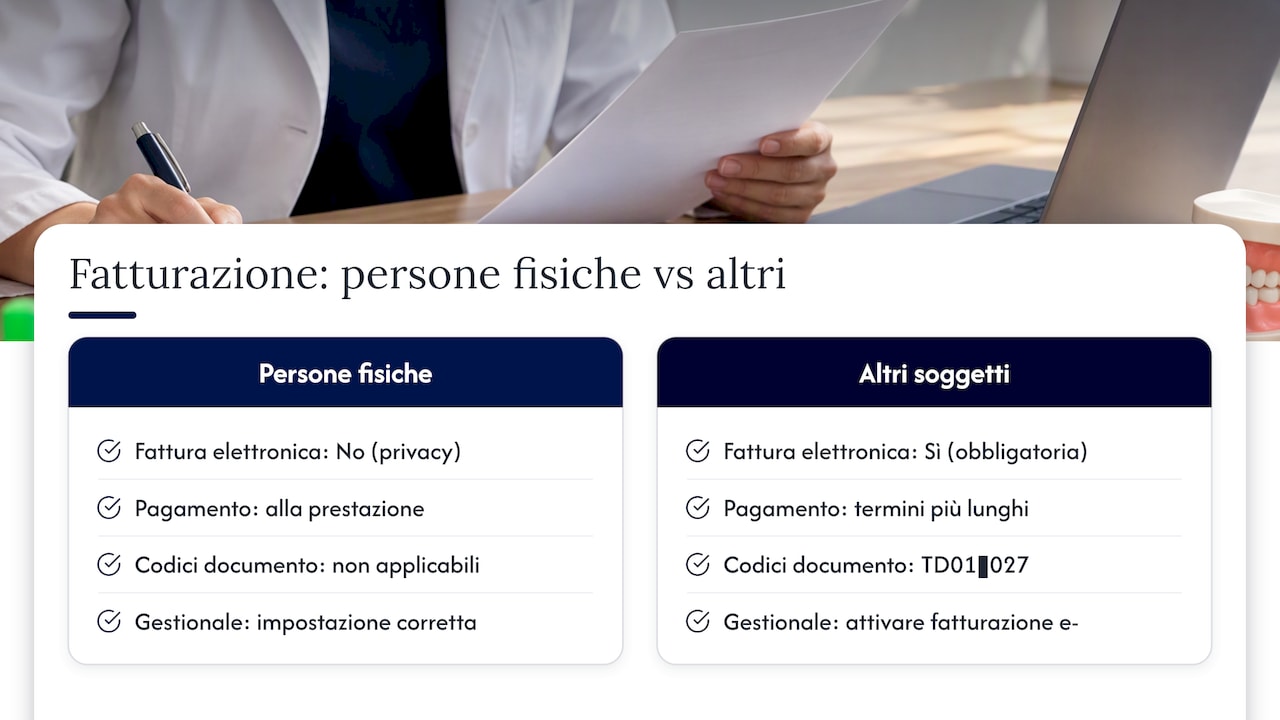
Un punto que genera confusión frecuente es la obligación de emitir factura electrónica para los tratamientos odontológicos. Según la consulta de la Agencia Tributaria n.103/2019, los servicios sanitarios prestados a personas físicas no deben documentarse mediante factura electrónica transmitida por el canal general de empresas, precisamente para proteger la confidencialidad de los datos médicos de los pacientes. La obligación de facturación electrónica sigue vigente para destinatarios que no sean personas físicas, como empresas o entidades, y para servicios no sanitarios prestados por la propia clínica.
Esta distinción debe reflejarse correctamente en el software de gestión, ya que una configuración errónea genera facturas electrónicas que no deberían existir, con el riesgo de vulnerar la confidencialidad de los datos médicos. La Guía de la Agencia Tributaria para la cumplimentación de facturas electrónicas también aclara los códigos de documento útiles cuando la clínica emite facturas a destinatarios que no son personas físicas.
En el informe trimestral vale la pena separar la facturación a personas físicas de la correspondiente a otros sujetos, no solo por motivos fiscales, sino porque los flujos de cobro y los plazos de pago suelen ser muy diferentes entre ambas categorías: los pacientes privados casi siempre pagan al recibir el tratamiento, mientras que las empresas o aseguradoras pueden tener plazos de pago más largos que deben monitorizarse por separado en el flujo de caja.
Comparar los informes año tras año para identificar las tendencias reales
Un solo trimestre dice poco si no se compara con el mismo periodo del año anterior. La estacionalidad de la clínica dental es real: enero y agosto suelen ser meses más flojos debido a las vacaciones y a la vuelta de las mismas, mientras que la primavera y el otoño concentran la demanda de planes de tratamiento más complejos.
Para que la comparación sea útil, mantén fija la estructura del informe de un año a otro: mismas categorías de costes, mismos KPI, misma definición de margen. Comparar números calculados con métodos distintos lleva a conclusiones erróneas, incluso si los datos de origen son correctos.
Algunas señales merecen atención al analizar la comparación interanual:
Una caída en el rendimiento por sillón en el mismo trimestre durante dos años consecutivos, lo que descarta la estacionalidad como causa.
Un margen por área clínica que crece en un departamento y disminuye constantemente en otro, señal de que la variedad de servicios debe revisarse.
Una tasa de no-show que aumenta a pesar de la implantación de recordatorios automáticos, lo que sugiere un problema diferente al de la mera comunicación.
La comparación histórica funciona mejor cuando el software de gestión conserva los datos de forma coherente a lo largo del tiempo: cambiar de sistema o de estructura de códigos de tratamientos a mitad de año dificulta la reconstrucción de series históricas fiables, precisamente en el momento en que se necesitan para decidir una inversión o una corrección de rumbo.
Herramientas digitales para la gestión financiera de la clínica
La elección de la herramienta depende del tamaño de la clínica y del nivel de automatización que realmente se necesite. Una hoja de cálculo bien estructurada funciona para una clínica con un solo propietario y pocos sillones, siempre que alguien la actualice con disciplina cada semana: el problema principal no es el formato, sino la constancia al introducir los datos.
Para clínicas con varios colaboradores o múltiples sedes, un programa de gestión que extraiga automáticamente los KPI de los tratamientos registrados reduce drásticamente el tiempo dedicado a la elaboración de informes manuales y, sobre todo, elimina los errores de transcripción que se acumulan al pasar datos de una hoja a otra. La diferencia práctica se observa en la rapidez con la que el propietario puede responder a una pregunta sencilla como «cuánto hemos cobrado este mes en relación con lo facturado» sin tener que esperar a que alguien reconstruya los números a mano.
Independientemente de la herramienta elegida, tres características importan más que el resto: la actualización en tiempo real de los datos de caja, la posibilidad de segmentar los costes por área clínica o por sillón, y la capacidad de exportar los informes en un formato compatible con el del asesor fiscal o gestor. Una herramienta que mantiene todo bloqueado en un formato propietario dificulta el trabajo de quien debe elaborar el balance.
Cómo elaborar el presupuesto anual y planificar los gastos
El presupuesto anual se basa en datos históricos, no en objetivos abstractos fijados de forma arbitraria. El punto de partida más sólido es la facturación y los costes del año anterior, corregidos con las variaciones ya conocidas: un nuevo colaborador que se incorpora en marzo, un contrato de alquiler que se renueva con condiciones diferentes o un equipo que debe sustituirse.
Una vez fijada la base, el presupuesto se construye por partidas homogéneas con las categorías ya utilizadas en el informe trimestral: costes fijos, costes variables e inversiones planificadas. Esta alineación permite comparar el presupuesto con los resultados reales trimestre a trimestre, sin tener que traducir categorías distintas cada vez.
Las inversiones en equipamiento merecen una línea separada en el presupuesto, ya que tienen un impacto directo en el flujo de caja, incluso cuando no alteran el beneficio contable del mismo periodo debido a las amortizaciones. Planificar con tiempo la compra de un nuevo sillón o de un sistema de radiografía evita tener que hacerlo de urgencia, cuando las condiciones de pago suelen ser menos favorables.
Una vez al año, conviene también revisar los umbrales de alerta del cuadro de mando operativo: si la clínica ha crecido, un umbral de rendimiento por sillón fijado dos años antes podría resultar ya demasiado bajo para ser una señal útil.
Cumplimiento y transparencia financiera para clínicas médicas y dentales
El control de gestión interno no sustituye a las obligaciones de cumplimiento normativo que afectan a una clínica dental, sino que las complementa. El asesor sigue siendo el responsable de la contabilidad y de las obligaciones fiscales, pero no es automáticamente responsable del control operativo diario: corresponde al propietario solicitar indicadores de gestión específicos, como el margen operativo neto o el retorno de la inversión, para tener una visión completa más allá del balance anual.
La transparencia financiera hacia los posibles socios de la clínica, cuando los hay, se gestiona a través del mismo informe trimestral descrito en este artículo: compartir el beneficio ajustado, el flujo de caja y los cinco KPI operativos con todos los socios implicados evita malentendidos que casi siempre surgen de una interpretación diferente de los números, no de una discusión sobre las decisiones clínicas.
En cuanto a la confidencialidad de los datos médicos, la distinción ya vista sobre la facturación electrónica sigue siendo clave también desde la perspectiva del cumplimiento: tratar correctamente los datos de los pacientes en el sistema de facturación no es solo una obligación legal, sino también una garantía de que el propio informe financiero no se convierta en un vehículo involuntario de información médica confidencial, especialmente cuando se comparte con consultores externos u otros socios.
Vincular el informe financiero al personal y al equipamiento
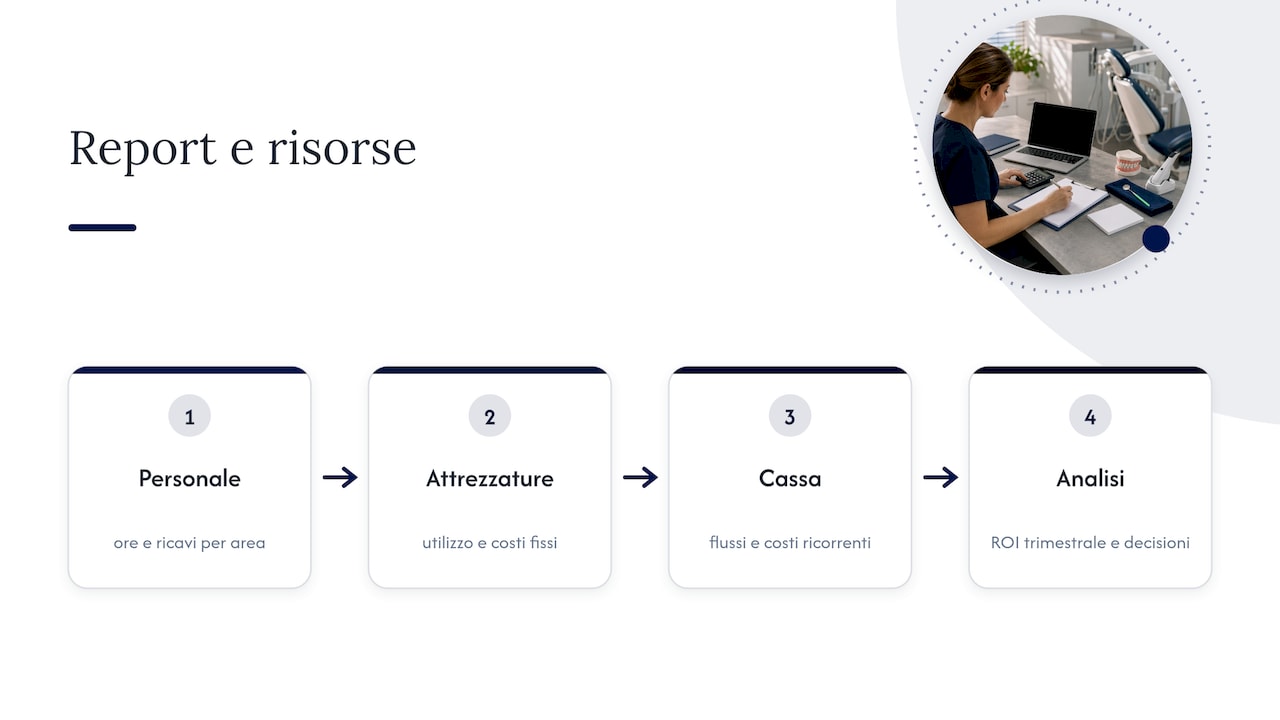
Los informes financieros más útiles no están aislados de las decisiones sobre el personal y las inversiones: una caída en el margen por área clínica suele depender tanto de los costes de los materiales como del número de horas que un colaborador dedica a tratamientos de bajo margen en comparación con los más rentables.
Vincular los datos de las horas trabajadas por cada colaborador con los ingresos generados en la misma área clínica permite entender si un departamento tiene dificultades debido a la variedad de tratamientos o por un problema de productividad concreto. Lo mismo ocurre con el equipamiento: un sillón infrautilizado repercute en los costes fijos asignados por sillón, y el informe trimestral debería señalar esta ineficiencia antes de decidir si abrir una nueva sede o adquirir otro.
Al evaluar la inversión en un nuevo equipo, el estado de flujos de efectivo descrito anteriormente ayuda a estimar en cuántos trimestres se amortizará la inversión, cruzando el flujo de caja generado por los tratamientos que ese equipo hace posibles con el gasto inicial y los costes de mantenimiento recurrentes. Este tipo de análisis integrado, que une datos de personal, equipamiento y caja en el mismo informe, es lo que distingue un control de gestión realmente operativo de un simple balance anual leído una vez y archivado.
Por qué los números importan más que las sensaciones
Muchos propietarios posponen la elaboración de informes porque temen que requiera demasiado tiempo o conocimientos que no poseen. En la práctica, un informe básico con tres o cuatro números clave analizado cada trimestre es mejor que un informe completo que nadie abre jamás.
Un consejo: empieza con el informe más pequeño posible: beneficio ajustado, flujo de caja y rendimiento por sillón. Añade un KPI cada vez solo cuando el anterior se haya convertido en un hábito de lectura.
— Matteo
Cómo simplifica Treatbase los informes, cuadros de mando y la conciliación de cobros
Elaborar estos informes a mano, mes tras mes, es el motivo principal por el que muchos propietarios acaban dejando de mirarlos. Trabajamos para que los datos necesarios para el control de gestión (rendimiento por sillón, cobros frente a facturación, margen por área clínica) se generen automáticamente a partir de los tratamientos ya registrados en la agenda, sin necesidad de traspasos manuales entre diferentes hojas.
Reunimos en un único sistema las funcionalidades que este artículo ha descrito como necesarias para una elaboración de informes sólida:
Cuadro de mando con los KPI operativos actualizados en tiempo real, listo para la revisión trimestral.
Conciliación entre los cobros registrados y la facturación emitida.
Gestión de facturas y pagos integrada con la agenda clínica.
Migración de datos desde tu programa de gestión actual, sin costes adicionales ni interrupciones en la actividad.
Para ver de forma práctica cómo configuramos los informes financieros y los cuadros de mando, la guía sobre gestión financiera y situación de la clínica muestra la interfaz real paso a paso. Quienes deseen evaluar el software de gestión en su conjunto pueden empezar por la página de producto de Treatbase para solicitar una demostración y comprobar si se adapta a las necesidades específicas de su clínica.
Preguntas frecuentes
¿Con qué frecuencia debe prepararse el informe financiero de la clínica?
La frecuencia recomendada es trimestral para el análisis completo de los KPI y de la rentabilidad, complementada con un control diario de los cobros para evitar discrepancias que se acumulen con el tiempo. El trimestre permite distinguir una tendencia real de una fluctuación estacional de un solo mes.
¿Cuál es la diferencia entre beneficio contable y flujo de caja?
El beneficio contable mide los ingresos menos los costes en un periodo, mientras que el flujo de caja mide la liquidez realmente disponible en caja. Una clínica puede cerrar con beneficios y tener, aun así, poco dinero disponible si los cobros de los pacientes llegan con retraso en comparación con la facturación.
¿Cuál es un margen de beneficio razonable para una clínica dental?
Una clínica se considera financieramente sostenible con un beneficio real ajustado de entre el 10% y el 20% de la facturación, calculado tras valorar correctamente también el tiempo del propietario. Los márgenes fuera de este rango merecen un análisis por área clínica para entender dónde se está perdiendo valor.
¿Los tratamientos sanitarios requieren siempre factura electrónica?
No: los servicios sanitarios prestados a personas físicas no se documentan mediante factura electrónica a través del canal de información ordinario para empresas, con el fin de proteger la privacidad de los datos de salud. La obligación se mantiene para destinatarios que no sean personas físicas y para servicios no sanitarios.
¿Qué KPI debería mirar primero si nunca he realizado informes?
Empieza por el rendimiento por sillón y la relación entre cobros y facturación: son las dos cifras que revelan más rápidamente si existe un problema de productividad clínica o de gestión de la tesorería. Un cuadro de mando sencillo con alertas automáticas facilita detectar cuándo uno de estos valores se desvía del umbral aceptable.