Selo eletrónico na fatura: quando é necessário e como aplicá-lo
Descubra quando se aplica o imposto de selo de 2,00 € (limite de 77,47 €), como definir BolloVirtuale «SIM» no XML, prazos trimestrais e uma checklist prática para...
Selo eletrónico na fatura: quando é necessário e como aplicá-lo
O selo de 2,00 euros deve ser pago quando uma fatura eletrónica sem IVA ultrapassa os 77,47 euros de valor isento: basta definir o campo BolloVirtuale como «SI» no ficheiro XML, sem necessidade de adquirir selos físicos. O imposto é liquidado trimestralmente através do modelo F24 ou diretamente no portal «Fatture e corrispettivi» da Agenzia delle Entrate, verificando as listas A e B antes dos prazos limite.
Resumo:
O selo virtual de 2 euros aplica-se às faturas sem IVA que ultrapassem os 77,47 euros de valor isento, considerando todas as rubricas não sujeitas a IVA, incluindo despesas acessórias.
O registo é feito definindo o campo BolloVirtuale como «SI» no ficheiro XML e preenchendo corretamente o motivo e o valor, verificando a pré-visualização antes do envio.
O pagamento é trimestral, efetuado através do modelo F24 ou por débito direto, com prazos limite a 31 de maio, 30 de setembro, 30 de novembro e 28 de fevereiro.
As listas A e B publicadas pela Agenzia delle Entrate permitem controlar as faturas correta ou incorretamente sinalizadas e devem ser verificadas dentro dos prazos para evitar omissões.
Erros frequentes incluem o cálculo incorreto do limite e a confusão entre as obrigações do emitente e do destinatário, mas a regularização voluntária permite corrigir a situação antes de inspeções oficiais.
TreatbaseSimplifica a gestão do consultórioO Treatbase ajuda os consultórios dentários a gerir faturas, tratamentos e lembretes, reduzindo as tarefas manuais e os erros operacionais.Descubra o Treatbase
Índice
Quando se aplica o selo nas faturas eletrónicas
Como indicar o selo no ficheiro XML
Prazos e modalidades de pagamento do imposto
Listas A e B: como verificar e corrigir
Erros comuns, responsabilidades e regularização voluntária
Checklist operacional para consultórios e departamentos administrativos
A perspetiva de quem gere a faturação num consultório dentário
Simplificar a faturação e o selo com um software de gestão dentária
Fontes
Quando se aplica o selo nas faturas eletrónicas
O selo não depende do tipo de entidade que emite a fatura, mas sim da natureza da operação. É aplicado sempre que um documento é emitido sem aplicação de IVA, por exemplo, em operações isentas, não tributáveis ou fora do âmbito de aplicação, e ultrapassa o limite de 77,47 euros. Abaixo desse valor, não há imposto.
O cálculo do limite requer atenção: é necessário somar todas as rubricas não sujeitas a IVA presentes no documento, incluindo as despesas acessórias isentas cobradas ao cliente. Um erro frequente é considerar apenas o valor principal do serviço, ignorando acessórios como selos, despesas de deslocação ou reembolsos não tributáveis que se somam à base de cálculo.
Alguns casos práticos recorrentes:
Faturas mistas: quando uma parte do valor está sujeita a IVA e outra não, o selo é calculado apenas sobre a parte isenta, caso esta ultrapasse os 77,47 euros.
Regime forfetário: a obrigação aplica-se também a quem opera neste regime, dado que a isenção de IVA dos regimes simplificados não exclui o selo quando o valor ultrapassa o limite.
Recibos e prestações de serviços ocasionais: os profissionais com retenção na fonte e remunerações ocasionais sem IVA devem aplicar o mesmo critério, verificando o valor líquido isento.
Como indicar o selo no ficheiro XML
A liquidação virtual do selo é feita através de um campo específico do ficheiro XML, e não através de um selo físico a colar no documento. Eis o procedimento correto.
Abra o bloco DatiGeneraliDocumento: no seu interior encontra a secção DatiBollo, prevista na estrutura definida pelo Decreto Ministerial de 17 de junho de 2014.
Defina BolloVirtuale como «SI»: este valor indica ao Sistema de Intercâmbio (SdI) que o imposto é devido e liquidado de forma virtual.
Preencha ImportoBollo com «2.00»: o valor é fixo, independentemente do montante da parte isenta que deu origem à obrigação.
Insira no motivo a menção recomendada: uma frase como «Imposto de selo liquidado de forma virtual nos termos do D.M. de 17 de janeiro de 2014» esclarece o cliente sobre o tratamento fiscal aplicado, embora não seja um requisito técnico obrigatório.
Valide o XML antes do envio: verifique na pré-visualização se o campo DatiBollo está efetivamente presente e se o Sistema de Intercâmbio o regista sem erros de rejeição.
Um conselho: verifique sempre a pré-visualização do ficheiro XML gerado pelo software de gestão antes do envio: alguns programas aplicam o selo automaticamente com base em regras predefinidas, mas se o limite de 77,47 euros for calculado sobre um total incorreto, o campo pode ficar vazio mesmo quando o imposto é devido.
Prazos e modalidades de pagamento do imposto
O pagamento não é mensal nem está associado a cada fatura individual: é cumulativo e trimestral. A Agenzia delle Entrate calcula o valor devido somando todas as faturas com selo virtual emitidas no trimestre, com base nos dados transmitidos através do SdI.
Os prazos de pagamento estão fixados para 31 de maio, 30 de setembro, 30 de novembro e 28 de fevereiro, correspondendo respetivamente ao primeiro, segundo, terceiro e quarto trimestres do ano.
O pagamento é efetuado através de duas modalidades principais:
Modelo F24, utilizando os códigos de tributo 2521, 2522, 2523 e 2524, um para cada trimestre, através do home banking ou de um intermediário autorizado.
Débito direto em conta corrente, que pode ser ativado na funcionalidade de pagamento do portal «Fatture e corrispettivi», permitindo evitar o preenchimento manual do modelo F24.
Em ambos os casos, convém guardar os comprovativos de pagamento juntamente com a documentação contabilística do trimestre, útil em caso de fiscalização.
Listas A e B: como verificar e corrigir
Trimestralmente, a Agenzia delle Entrate elabora automaticamente duas listas no portal «Fatture e corrispettivi», cruzando os dados das faturas eletrónicas transmitidas via SdI.
Lista A: reúne as faturas em que o campo BolloVirtuale já está corretamente definido como «SI». Não é modificável, pois reflete dados já coerentes com a obrigação declarada na fatura.
Lista B: contém as faturas que, segundo a Agenzia, apresentam características compatíveis com a obrigação de selo (ultrapassagem do limite, natureza isenta da operação) mas sem essa indicação no ficheiro XML. Esta lista é modificável: o contribuinte pode excluir faturas incorretamente sinalizadas ou, pelo contrário, adicionar outras que tenham sido esquecidas.
Integração dentro dos prazos úteis: o guia oficial sobre o imposto de selo esclarece que as listas são publicadas até ao décimo quinto dia do primeiro mês seguinte ao trimestre, enquanto o cálculo definitivo do imposto fica disponível até ao décimo quinto dia do segundo mês: é nesta janela temporal que ainda se pode intervir na lista B.
Uma vez calculado o valor, o portal gera um comprovativo consultável em formato PDF/A, onde cada fatura apresenta a nota «BOLLO SI» ou «BOLLO NO», consoante o tratamento aplicado. Controlar periodicamente esta lista é a forma mais simples de evitar esquecimentos que, de outro modo, só seriam detetados numa fase de controlo automatizado.
Erros comuns, responsabilidades e regularização voluntária
Os erros mais frequentes ocorrem em três áreas distintas, e conhecê-las reduz significativamente o risco de receber uma notificação da Agenzia.
Omissão do campo XML: o software de gestão não preenche o campo DatiBollo porque o limite é calculado apenas com base no valor principal, ignorando acessórios isentos que o fazem ultrapassar.
Confusão entre serviços: alguns profissionais pensam que devem adquirir um selo digital através do serviço @e.bollo, concebido para requerimentos dirigidos à administração pública, quando na verdade para as faturas eletrónicas basta a indicação no XML e o pagamento trimestral.
Atribuição incorreta de responsabilidade: tanto quem emite a fatura como, em alguns casos, o adquirente que utiliza o documento sem sinalizar a anomalia podem ser solidariamente responsáveis pelo não pagamento, com coimas e juros calculados de acordo com o D.P.R. 642/1972.
Quando a omissão é detetada antes de uma fiscalização formal, a regularização voluntária permite pagar o imposto devido com uma coima reduzida em relação à taxa normal, além dos juros de mora legais calculados ao dia.
Um conselho: se emite faturas mistas com rubricas isentas recorrentes (despesas de deslocação, reembolsos, serviços de saúde não sujeitos a IVA), verifique trimestralmente a soma acumulada dessas rubricas por cliente: ultrapassar o limite de 77,47 euros acontece com mais frequência quando as faturas são numerosas mas de valor unitário baixo.
Checklist operacional para consultórios e departamentos administrativos
Um procedimento escrito reduz drasticamente a margem de erro, especialmente quando a faturação é gerida por várias pessoas.
Antes do envio: valide o ficheiro XML, verifique se o campo DatiBollo está coerente com a natureza da operação e recalcule a parcela isenta numa base acumulada por cliente.
No final do trimestre: reconcilie as listas A e B no portal, corrija eventuais faturas em falta na lista B e prepare o modelo F24 com o código de tributo correto.
Após o pagamento: arquive o comprovativo de pagamento juntamente com a declaração PDF/A gerada pelo portal.
Atribuição de funções: quem emite as faturas verifica o campo do selo, quem gere a administração controla as listas e quem se encarrega da tesouraria efetua o pagamento, com assinatura de verificação em cada etapa.
A perspetiva di quem gere a faturação num consultório dentário
Nos consultórios dentários, a faturação mistura frequentemente atos isentos de IVA (tratamentos dentários) e rubricas acessórias que complicam o cálculo do limite. Um software de gestão que preenche automaticamente o campo DatiBollo com base no tipo de tratamento elimina grande parte do risco de erro manual, especialmente quando os volumes de faturamento mensal são elevados.
Automatizar também os relatórios trimestrais, com notificações sobre prazos e reconciliação das listas A e B, reduz o tempo dedicado ao controlo administrativo. Trata-se, contudo, de uma perspetiva operacional: para casos duvidosos ou interpretações específicas da lei, a referência continua a ser um consultor fiscal ou os guias da Agenzia delle Entrate.
— Matteo
Simplificar a faturação e o selo com um software de gestão dentária
Quem gere um consultório dentário conhece bem o problema: faturas com rubricas isentas e tributáveis misturadas, controlos manuais no campo do selo e a corrida contra o tempo nos prazos trimestrais quando o período para verificar as listas A e B já terminou. Um software de gestão existe para eliminar este tipo de trabalho repetitivo, e não para o aumentar.
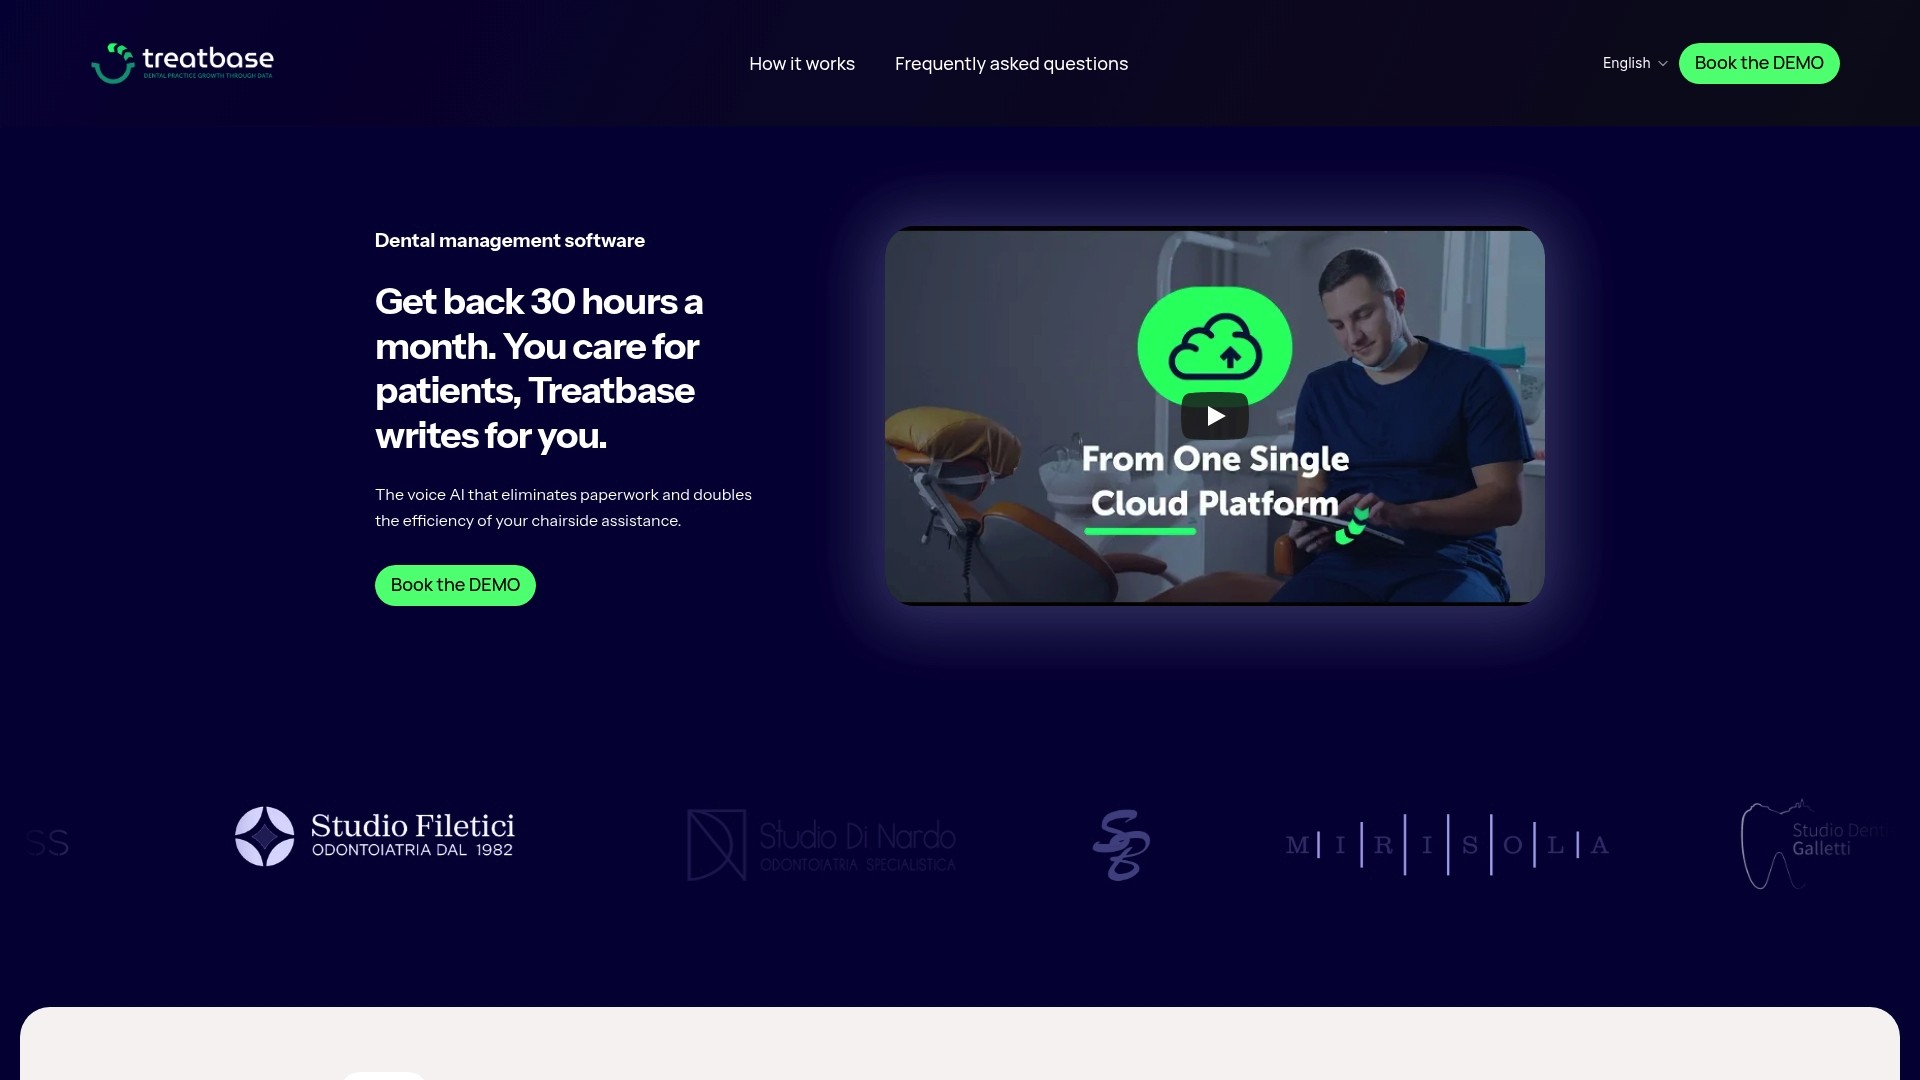
O software faz a gestão da faturação automatizada, reconhece as rubricas sujeitas e não sujeitas a IVA e centraliza os pagamentos num único fluxo, reduzindo o risco de esquecer o campo do selo em faturas mistas. A secção dedicada aos pagamentos mostra como são organizados os recebimentos e as reconciliações, enquanto a parte sobre gestão financeira e situação do consultório ajuda a manter sob controlo o desempenho trimestral sem ter de recorrer a folhas de cálculo separadas. Para quem também lida com a parte contabilística e de reembolso, um parceiro como o ClaroClaim assegura a gestão dos reembolsos médicos.
Quem quiser ver o funcionamento prático pode começar pela página principal da Treatbase e solicitar uma demonstração para compreender como se integra com o fluxo de faturação já em utilização no consultório.
Fontes
As informações sobre o limite e o valor do selo provêm do guia da Câmara de Comércio de Florença. As instruções técnicas sobre o ficheiro XML e o pagamento trimestral provêm das páginas da Agenzia delle Entrate sobre faturação para regimes forfetários, do guia sobre pagamentos e controlos e do guia completo de 2024 sobre o imposto de selo. O serviço @e.bollo para requerimentos à administração pública está descrito na página dedicada da Agenzia.