Relatórios financeiros para a clínica dentária: o que realmente medir
Descubra como os relatórios financeiros do seu consultório dentário destacam o lucro ajustado, o fluxo de caixa e 5 KPI para agir no trimestre.

Relatórios financeiros para a clínica dentária: o que medir realmente
Un relatório financeiro útil para a sua clínica deve mostrar o lucro real ajustado, o fluxo de caixa atualizado e cinco KPIs operacionais: rendimento por consultório, recebimentos versus faturação, taxa de no-show, conversão de orçamentos e margem por área clínica. A frequência correta é trimestral, com um controlo diário dos recebimentos. Meça estes três elementos e poderá agir dentro do trimestre, não no próximo ano.
Em resumo:
Um controlo trimestral permite intervir atempadamente sobre lucros, recebimentos e KPIs operacionais, evitando desequilíbrios estruturais no desempenho da clínica.
O mapa de custos deve distinguir entre fixos, variáveis, diretos e indiretos, para alocar corretamente as despesas às áreas clínicas de origem.
Monitorizar o rendimento por consultório, recebimentos vs faturação, taxa de no-show, conversão e margem por área clínica permite identificar rapidamente eventuais problemas.
A demonstração de fluxos de caixa segundo o OIC 10 clarifica que o lucro contabilístico pode ocultar problemas de liquidez, que devem ser geridos com atenção no fluxo de caixa.
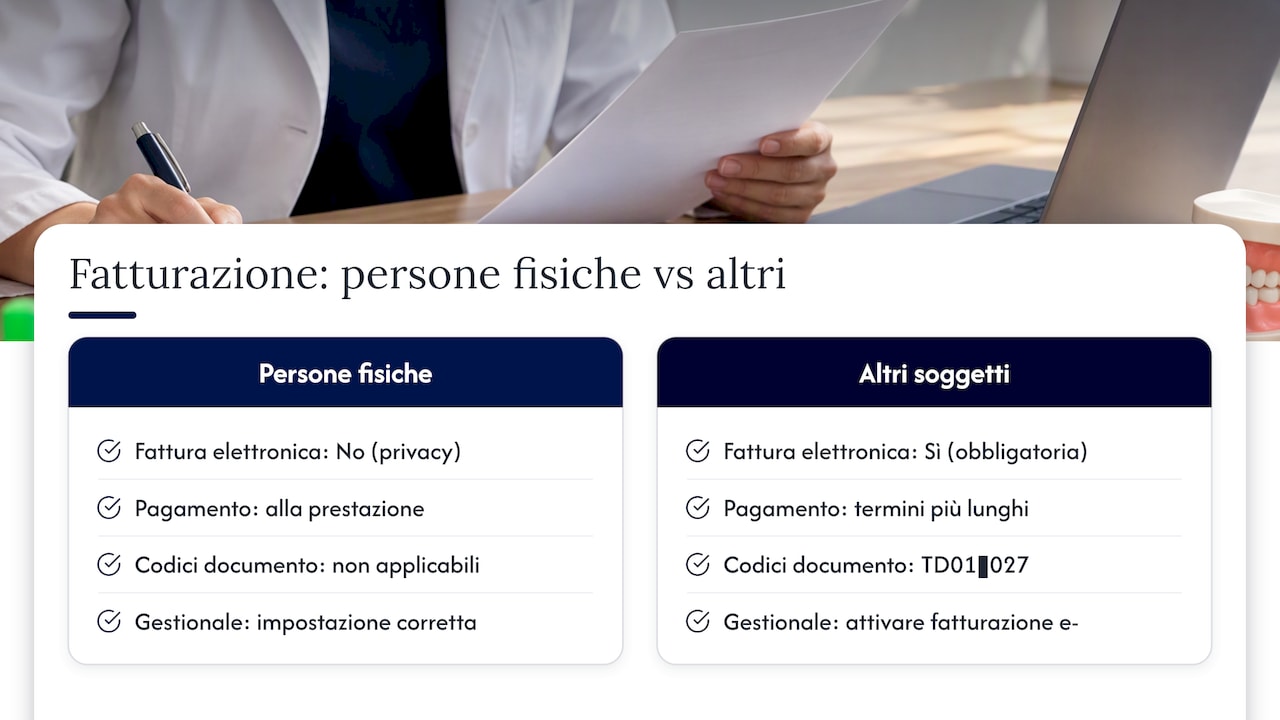
A fatura eletrónica não é obrigatória para prestações de serviços a pessoas singulares, mas deve ser corretamente configurada para sujeitos diferentes e prestações não de saúde, para respeitar a privacidade e as normas fiscais.
Treatbasetreatbase.comNúmeros mais claros para a sua clínicaO Treatbase reúne faturas, recebimentos e monitorização de desempenho para o ajudar a gerir melhor a situação financeira da clínica dentária.Descubra o Treatbase
Índice
Classificação de custos: fixos, variáveis, diretos e indiretos
Gestão diária de recebimentos e reconciliação com a faturação
Controlo de gestão: que KPIs monitorizar e como interpretá-los
Demonstração de fluxos de caixa e cash flow: por que razão o lucro não basta
Quanto ganha realmente com um tratamento: um exemplo prático
Erros frequentes e alavancas para aumentar a rentabilidade sem subir os preços
Aspetos fiscais e práticos sobre a faturação de serviços de saúde
Comparar os relatórios ano após ano para identificar as tendências reais
Ferramentas digitais para a gestão financeira da clínica
Como construir o orçamento anual e planear as despesas
Compliance e transparência financeira para clínicas médicas e dentárias
Ligar o relatório financeiro ao pessoal e equipamentos
Por que razão os números contam mais do que as sensações
Como o Treatbase simplifica relatórios, painéis e reconciliação de recebimentos
Perguntas frequentes
Fontes
Classificação de custos: fixos, variáveis, diretos e indiretos
Antes de construir qualquer relatório, é necessário um mapa claro das despesas. Os custos fixos não dependem do número de pacientes tratados: renda, salários base do pessoal, amortizações de equipamentos. Os custos variáveis crescem com a atividade clínica: consumíveis, serviços de laboratório de prótese, horas extraordinárias.
Os custos diretos devem ser alocados ao consultório individual ou à área clínica que os gera, e não distribuídos de forma geral por toda a faturação.
Os custos indiretos distribuem-se proporcionalmente ao uso efetivo de cada cadeira, calculado com base nas horas de ocupação.
No software de gestão, convém etiquetar cada despesa com um código coerente com as categorias do relatório, para que a extração mensal se torne automática.
Uma clínica é financeiramente sustentável quando produz um lucro real ajustado entre 10% e 20% da faturação, com um controlo trimestral que permite intervir antes que o desequilíbrio se torne estrutural.
Gestão diária de recebimentos e reconciliação com la faturação
O fecho de caixa diário é o ponto onde surge a maioria dos erros contabilísticos da clínica. É necessário um procedimento fixo, não improvisado pela secretária de turno.
Somar os recebimentos por método de pagamento: numerário, multibanco, transferências bancárias e cheques separados.
Registar as notas de crédito emitidas no próprio dia em que são geradas.
Comparar o total recebido com os tratamentos realizados nesse dia, sinalizando qualquer discrepância acima de um limite mínimo.
Arquivar a folha de fecho assinada por quem realizou o controlo.
Mensalmente, reconcilie os recebimentos com a faturação emitida: uma clínica pode fechar o mês com lucro contabilístico e ainda assim ter um défice de caixa se os recebimentos se atrasarem em relação às faturas. Automatizar esta comparação no software de gestão reduz erros manuais e dificulta que pequenas fraudes passem despercebidas.
Um conselho: defina um limite de tolerância (por exemplo, 50 €) acima do qual qualquer discrepância deve ser investigada no próprio dia, e não no fim do mês.
Controlo de gestão: que KPIs monitorizar e como interpretá-los
Um relatório que lista dezenas de números sem prioridade não ajuda ninguém a decidir. Cinco indicadores são suficientes para a maioria das clínicas:
Rendimento por consultório: faturação gerada por cada cadeira num período, o principal termómetro da produtividade clínica.
Recebimentos versus faturação: a diferença sinaliza atrasos nos pagamentos ou problemas de reconciliação.
Taxa de no-show: percentagem de consultas perdidas sem aviso prévio, diretamente associada ao rendimento por consultório.
Conversão de orçamentos: proporção de planos de tratamento aceites em relação aos propostos.
Margem por área clínica: quanto resta, após os custos diretos, para cada especialidade (dentisteria, prótese, implantologia).
Um painel de controlo eficaz é simples, mostra dados em tempo real e inclui alertas automáticos para limites críticos: quando o rendimento por consultório desce abaixo de um nível definido, um sinal visual (verde, amarelo, vermelho) avisa o proprietário antes que o problema se acumule ao longo de vários meses.
Prefira sempre a tendência trimestral à leitura mensal isolada: um mês fraco pode dever-se a férias, feriados ou a um único paciente que adia um plano de tratamento importante, enquanto três meses consecutivos de queda revelam uma tendência real. Os padrões de referência do setor sobre o rendimento por consultório indicam que as clínicas organizadas superam mais facilmente os limites técnicos de referência, frequentemente situados acima dos 20.000 euros por cadeira no período considerado: um dado útil para decidir se deve investir numa nova cadeira ou na remodelação do espaço existente.
Para a visualização, um gráfico de barras para o rendimento mensal por consultório e um gráfico de linhas para a tendência trimestral dos cinco KPIs são suficientes: evite gráficos circulares com demasiadas categorias, difíceis de ler à primeira vista durante uma reunião de equipa.
Demonstração de fluxos de caixa e cash flow: por que razão o lucro não basta
O princípio contabilístico OIC 10 define a demonstração de fluxos de caixa como o instrumento para avaliar a liquidez efetiva, distinguindo três categorias de fluxos: atividades operacionais (a atividade clínica ordinária), atividades de investimento (equipamentos, remodelações) e atividades de financiamento (empréstimos, entradas de capital). O princípio recomenda apresentar sempre a variação de caixa e equivalentes, e não apenas o resultado contabilístico.
A razão prática é simples: uma clínica pode fechar o trimestre com lucro e ter ainda assim pouca liquidez disponível, porque os pagamentos dos pacientes ou dos acordos chegam com atraso em relação à faturação. Uma demonstração atualizada permite identificar este desequilíbrio antes que se torne um problema real de tesouraria.
Quando o fluxo de caixa é negativo durante vários meses consecutivos, algumas ações corretivas funcionam melhor do que outras:
Adiar investimentos não urgentes em equipamentos, mesmo que já planeados.
Renegociar os prazos de pagamento com os principais fornecedores, em particular com o laboratório de prótese.
Rever as políticas de cobrança aos pacientes, por exemplo, solicitando adiantamentos mais elevados em planos de tratamento complexos.
Quanto ganha realmente com um tratamento: um exemplo prático
Vejamos um caso ilustrativo: uma coroa de cerâmica faturada a 800 €. Eis como chegar à margem real.
Receita faturada: 800 €.
Custo de materiais e laboratório: 220 €.
Tempo de cadeira: 90 minutos a um custo horário estimado de 60 € (renda, serviços públicos, amortizações distribuídas) = 90 €.
Custo de pessoal (higienista ou assistente envolvida): 60 €.
Ajuste pelo tempo do proprietário, frequentemente omitido: 100 €.
Margem antes de impostos: 800 menos 470 de custos totais, correspondendo a 330 €, ou seja, cerca de 41% sobre a faturação daquele tratamento.
Uma margem tão elevada num único item é normal: o importante é comparar a média da clínica com o limite de sustentabilidade de 10-20% sobre a faturação global, porque outros tratamentos (higiene oral, consultas de controlo) têm margens muito mais baixas e reduzem a média geral. Automatizar este cálculo numa folha de cálculo interligada ao software de gestão, com os custos padrão já pré-preenchidos, evita ter de o refazer manualmente para cada tratamento.
Erros frequentes e alavancas para aumentar a rentabilidade sem subir os preços
O proprietário que não valoriza o seu próprio tempo no cálculo dos custos subestima sistematicamente a rentabilidade real de cada tratamento. É o erro mais comum, a par da falta de reconciliação entre recebimentos e faturação, que deixa por detetar atrasos de pagamento durante meses.
Os KPIs são calculados mas não são analisados nas reuniões: um número que ninguém lê não altera nenhuma decisão.
O desperdício de materiais clínicos, muitas vezes devido a encomendas não planeadas face aos consumos reais, corrói as margens silenciosamente.
O mix de tratamentos permanece inalterado durante anos, sem promover aqueles com margem mais elevada quando a procura o permite.
As intervenções com retorno mais rápido são três: reduzir a taxa de no-show com lembretes automáticos, melhorar a conversão de orçamentos com uma segunda consulta dedicada aos planos de tratamento mais dispendiosos, e rever as encomendas de materiais mensalmente em vez de o fazer por intuição.
Um conselho: comece pelo KPI que já recolhe mas que nunca analisa: muitas vezes é a conversão de orçamentos, e basta um mês de atenção para ver uma melhoria mensurável.
Aspetos fiscais e práticos sobre a faturação de serviços de saúde
Um ponto que gera confusão frequente diz respeito à obrigação de faturação eletrónica para os serviços odontológicos. Segundo a informação vinculativa da Autoridade Tributária, os serviços de saúde prestados a pessoas singulares têm regras específicas de faturação e comunicação para salvaguardar a confidencialidade dos dados de saúde dos pacientes. A obrigação de faturação eletrónica (via canais específicos) aplica-se essencialmente a entidades públicas ou empresas, mantendo-se regras específicas de privacidade para os atos médicos.
Esta distinção deve estar corretamente configurada no software de gestão, pois uma configuração errada pode gerar faturas eletrónicas indevidas ou expor dados protegidos. Os guias da Autoridade Tributária clarificam as regras de emissão de faturas e os códigos a utilizar em função de o destinatário ser ou não um consumidor final.
No relatório trimestral, vale a pena separar a faturação a pacientes particulares daquela emitida a outras entidades (como seguradoras ou acordos), não apenas por motivos fiscais, mas porque os fluxos de recebimento e os prazos de pagamento são frequentemente muito diferentes: os pacientes particulares pagam quase sempre no ato do tratamento, ao passo que as empresas ou seguradoras podem ter prazos de pagamento mais longos que devem ser monitorizados separadamente no fluxo de caixa.
Comparar os relatórios ano após ano para identificar as tendências reais
Um único trimestre diz pouco se não for comparado com o mesmo período do ano anterior. A sazonalidade na clínica dentária é real: os meses de verão e janeiro tendem a ser mais fracos devido a férias, enquanto a primavera e o outono concentram a procura de planos de tratamento mais complexos.
Para que a comparação seja útil, mantenha fixa a estrutura do relatório de um ano para o outro: mesmas categorias de custos, mesmos KPIs, mesma definição de margem. Comparar números calculados com métodos diferentes leva a conclusões erradas, mesmo quando os dados de partida estão corretos.
Alguns sinais merecem atenção ao analisar a comparação ano após ano:
Uma queda no rendimento por consultório no mesmo trimestre de dois anos consecutivos, o que exclui a sazonalidade como causa.
Uma margem por área clínica em crescimento numa especialidade e em queda constante noutra, sinal de que o mix de tratamentos deve ser revisto.
Uma taxa de no-show que cresce apesar da introdução de lembretes automáticos, sugerindo um problema que vai além da simples comunicação.
A comparação histórica funciona melhor quando o software de gestão preserva os dados de forma coerente ao longo do tempo: alterar o sistema ou a estrutura dos códigos de tratamentos a meio do ano dificulta a reconstrução de séries históricas fiáveis, precisamente no momento em que seriam necessárias para decidir um investimento ou uma correção de rumo.
Ferramentas digitais para a gestão financeira da clínica
A escolha da ferramenta depende da dimensão da clínica e do nível de automatização realmente necessário. Uma folha de cálculo bem estruturada funciona para uma clínica com um único proprietário e poucas cadeiras, desde que alguém a atualize com disciplina todas as semanas: o principal problema não é o formato, mas sim a consistência na introdução dos dados.
Para clínicas com múltiplos colaboradores ou várias localizações, um software de gestão que extraia automaticamente os KPIs dos tratamentos registados reduz drasticamente o tempo dedicado a relatórios manuais e, acima de tudo, elimina os erros de transcrição que se acumulam quando os dados passam de um ficheiro para outro. A diferença prática reside na rapidez com que o proprietário pode responder a uma pergunta simples como «quanto recebemos este mês em comparação com o faturado» sem ter de esperar que alguém reconstrua os números manualmente.
Independentemente da ferramenta escolhida, três características importam mais do que as outras: a atualização em tempo real dos dados de caixa, a possibilidade de segmentar os custos por área clínica ou por consultório, e a facilidade de exportação dos relatórios num formato partilhável com o contabilista. Uma ferramenta que mantém tudo bloqueado num formato proprietário dificulta o trabalho de quem tem de preparar as contas.
Como construir o orçamento anual e planear as despesas
O orçamento anual baseia-se em dados históricos, não em objetivos abstratos definidos sem critério. O ponto de partida mais sólido é a faturação e os custos do ano anterior, ajustados pelas variações já conhecidas: um novo colaborador que entra em março, um contrato de arrendamento que se renova com novas condições, um equipamento que precisa de ser substituído.
Uma vez definida a base, o orçamento é construído por rubricas homogéneas com as categorias já utilizadas no relatório trimestral: custos fixos, custos variáveis, investimentos programados. Este alinhamento permite comparar o orçamento com os resultados reais trimestre a trimestre, sem necessidade de traduzir categorias diferentes de cada vez.
Os investimentos em equipamentos merecem uma linha separada no orçamento, pois têm um impacto direto no fluxo de caixa, mesmo quando não alteram o lucro contabilístico do mesmo período devido às amortizações. Planear atempadamente a compra de uma nova cadeira ou de um sistema de radiologia evita ter de o fazer em situação de emergência, quando as condições de pagamento são quase sempre menos favoráveis.
Uma vez por ano, convém também rever os limites de alerta do painel operacional: se a clínica cresceu, um limite de rendimento por consultório definido há dois anos poderá já ser demasiado baixo para constituir um sinal útil.
Compliance e transparência financeira para clínicas médicas e dentárias
O controlo de gestão interno não substitui as obrigações de compliance que afetam uma clínica dentária, mas complementa-as. O contabilista continua a ser o responsável pela contabilidade e obrigações fiscais, mas não é automaticamente responsável pelo controlo operacional diário: cabe ao proprietário solicitar indicadores de gestão específicos, como a margem operacional líquida ou o retorno do investimento, para ter uma visão completa além do balanço anual.
A transparência financeira com eventuais sócios da clínica, quando existentes, passa pelo mesmo relatório trimestral descrito neste artigo: partilhar o lucro ajustado, o fluxo de caixa e os cinco KPIs operacionais com todos os sócios envolvidos evita mal-entendidos, que surgem quase sempre de uma interpretação diferente dos números e não de uma discussão sobre opções clínicas.
No que diz respeito à confidencialidade dos dados de saúde, as regras de faturação e a segurança da informação continuam a ser fundamentais para a compliance: tratar corretamente os dados dos pacientes no sistema de faturação não é apenas uma obrigação legal, é também uma garantia de que o próprio relatório financeiro não se torna um veículo involuntário de informação médica sensível, especialmente quando partilhado com consultores externos ou outros sócios.
Ligar o relatório financeiro ao pessoal e equipamentos
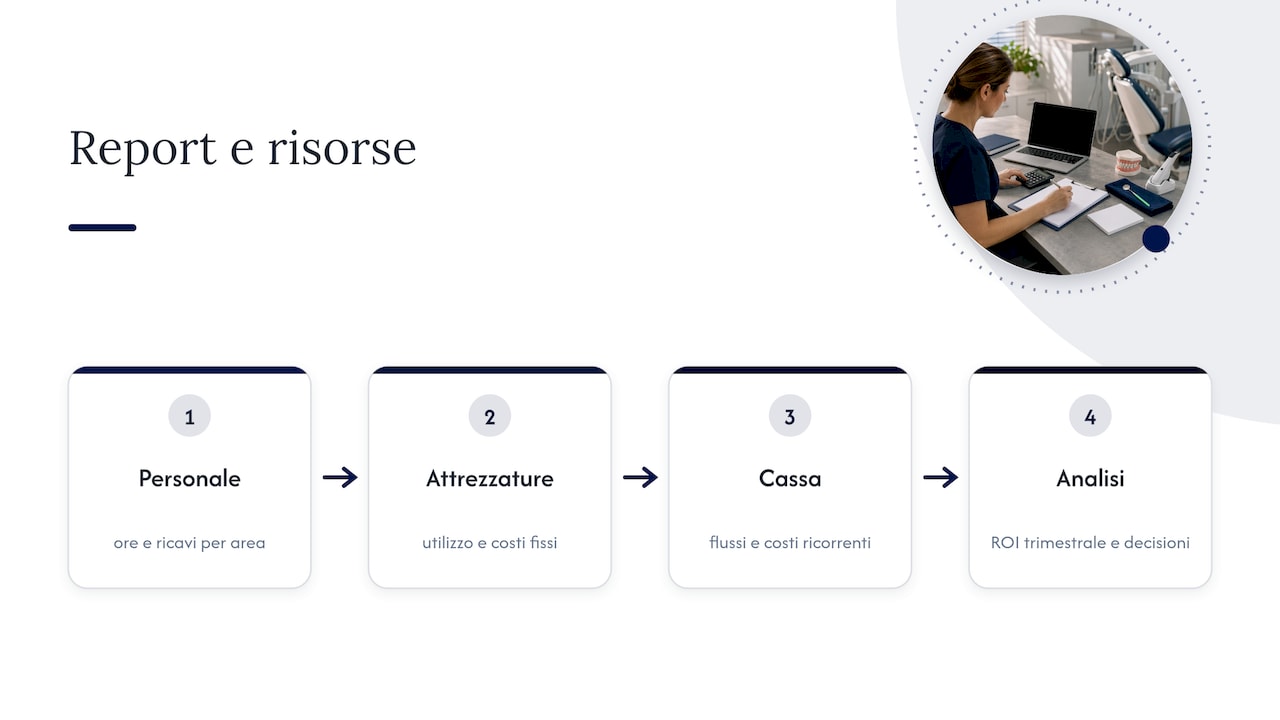
Os relatórios financeiros mais úteis não vivem isolados das decisões sobre pessoal e investimentos: uma margem por área clínica em queda depende frequentemente tanto dos custos de materiais como do número de horas que um colaborador dedica a tratamentos de baixa margem em comparação com os mais rentáveis.
Ligar os dados das horas trabalhadas por cada colaborador às receitas geradas na mesma área clínica permite compreender se uma especialidade está com dificuldades devido ao mix de tratamentos ou devido a um problema de produtividade específico. O mesmo se aplica aos equipamentos: um consultório subutilizado pesa nos custos fixos alocados por cadeira, e o relatório trimestral deve sinalizar esta ineficiência antes de se decidir abrir uma nova localização ou adquirir outro equipamento.
Ao avaliar o investimento num novo equipamento, a demonstração de fluxos de caixa descrita anteriormente ajuda a estimar em quantos trimestres o investimento se paga, cruzando o fluxo de caixa gerado pelos tratamentos que esse equipamento viabiliza com a despesa inicial e os custos de manutenção recorrentes. Este tipo de análise integrada, que une dados de pessoal, equipamentos e tesouraria no mesmo relatório, é o que distingue um controlo de gestão verdadeiramente operacional de um simples balanço anual lido uma vez e arquivado.
Por que razão os números contam mais do que as sensações
Muitos proprietários adiam a elaboração de relatórios por receio de que exija demasiado tempo ou competências que não possuem. Na prática, um relatório minimalista com três ou quatro números-chave analisado trimestralmente é muito melhor do que um relatório completo que ninguém chega a abrir.
Um conselho: comece com o relatório mais simples possível: lucro ajustado, fluxo de caixa e rendimento por consultório. Adicione um KPI de cada vez, apenas quando a leitura do anterior já se tiver tornado um hábito.
— Matteo
Como o Treatbase simplifica relatórios, painéis e reconciliação de recebimentos
Construir estes relatórios manualmente, mês após mês, é a principal razão pela qual muitos proprietários acabam por deixar de os consultar. Trabalhamos para que os dados necessários para o controlo de gestão — rendimento por consultório, recebimentos versus faturação, margem por área clínica — sejam gerados automaticamente a partir dos tratamentos já registados na agenda, sem passos manuais entre diferentes ficheiros.
Reunimos num único sistema as funcionalidades que este artigo identificou como necessárias para um relatório robusto:
Painel de controlo com os KPIs operacionais atualizados em tempo real, pronto para a análise trimestral.
Reconciliação entre recebimentos registados e faturação emitida.
Gestão de faturas e de pagamentos integrada com a agenda clínica.
Migração de dados a partir do software de gestão atual, sem custos adicionais nem interrupções na atividade.
Para ver na prática como configuramos relatórios financeiros e painéis de controlo, o guia sobre gestão financeira e situação da clínica mostra detalhadamente a interface real. Quem desejar avaliar o software de gestão na sua globalidade pode começar pela página de produto do Treatbase para solicitar uma demonstração e verificar se responde às necessidades específicas da sua clínica.
Perguntas frequentes
Com que frequência deve ser preparado o relatório financeiro da clínica?
A frequência recomendada é trimestral para a análise completa dos KPIs e da rentabilidade, acompanhada de um controlo diário de recebimentos para evitar discrepâncias que se acumulem ao longo do tempo. O trimestre permite distinguir uma tendência real de uma flutuação sazonal de um único mês.
Qual é a diferença entre lucro contabilístico e fluxo de caixa?
O lucro contabilístico mede as receitas menos os custos num determinado período, enquanto o fluxo de caixa mede a liquidez efetivamente disponível em caixa. Uma clínica pode fechar com lucro e ter ainda assim pouca liquidez se os pagamentos dos pacientes se atrasarem em relação à faturação.
Qual é uma margem de lucro razoável para uma clínica dentária?
Uma clínica é considerada financeiramente sustentável com um lucro real ajustado entre 10% e 20% da faturação, calculado após valorizar devidamente o tempo do proprietário. Margens fora deste intervalo merecem uma análise por área clínica para compreender onde se está a perder valor.
Os serviços de saúde requerem sempre faturação eletrónica?
Não necessariamente: as regras variam em função do país e do enquadramento fiscal, existindo frequentemente isenções de faturação eletrónica por canais públicos para manter a privacidade dos dados médicos de pessoas singulares. A obrigação aplica-se essencialmente a transações comerciais com outras entidades.
Que KPIs devo analisar primeiro se nunca fiz relatórios antes?
Comece com o rendimento por consultório e a relação entre recebimentos e faturação: são os dois números que revelam mais rapidamente se existe um problema de produtividade clínica ou de gestão de caixa. Um painel simples com alertas automáticos torna mais fácil perceber quando um destes valores se afasta do limite aceitável.