Erros de faturação do dentista: o que fazer para os corrigir
Descubra como corrigir erros na fatura do dentista: solicite uma nova emissão, guarde os comprovativos de pagamento e garanta a dedução fiscal.

Erros na faturação do dentista: o que fazer para os corrigir
Se a fatura do dentista contiver um erro, a solução imediata é pedir à clínica a retificação por escrito e a nova emissão do documento, guardando entretanto todos os comprovativos de pagamento. A fatura correta é o único documento que permite deduzir a despesa de saúde, pelo que não convém esperar pela declaração de impostos para se aperceber do problema.
Em resumo:
Verifique o número de contribuinte (NIF), a descrição e os montantes; pague através de um meio rastreável, pois erros ou pagamentos não rastreáveis comprometem a dedução.
Acima de 77,47 €, o imposto de selo de 2 € é obrigatório: se faltar, a dedução continua válida, mas a clínica sujeita-se a uma sanção administrativa.
Envie um e-mail ou uma mensagem formal a solicitar a anulação através de nota de crédito ou uma nova fatura, para além da confirmação por escrito da retificação no Sistema Tessera Sanitaria.
Corrigir o erro no prazo de 5 dias após o termo do prazo ou a comunicação evita geralmente as sanções; num prazo de 60 dias, a sanção é, de qualquer modo, reduzida.
Se a clínica se recusar, apresente uma reclamação formal indicando um prazo de resposta; caso não obtenha resultado, dirija-se à Ordem competente ou a uma associação de defesa do consumidor.
TreatbaseSimplifique a gestão de faturasA Treatbase inclui ferramentas para gerir as faturas, para que a clínica possa reduzir o trabalho administrativo e dedicar mais tempo aos pacientes.Descubra a Treatbase
Índice
Checklist rápida: o que verificar de imediato na fatura
Erros formais mais comuns e por que motivo importam
Como solicitar a correção passo a passo
Prazos, sanções e impactos na dedução
Se a clínica recusar a correção
Por que ocorrem os erros e como os softwares de gestão os reduzem
A verificação da fatura continua a ser da sua responsabilidade
Perguntas frequentes
Fontes
Checklist rápida: o que verificar de imediato na fatura
Antes de arquivar a fatura, vale a pena dedicar dois minutos a uma verificação sistemática. Um erro detetado de imediato corrige-se em poucos dias; um erro descoberto em maio do ano seguinte pode custar-lhe a dedução.
Verifique se o cabeçalho, o NIF, a data e a descrição dos atos correspondem aos seus dados e ao que foi efetivamente realizado.
Confirme se inclui a menção de isenção de IVA prevista para as prestações de saúde, ou a indicação do IVA caso o serviço não tenha natureza médica.
Se o total ultrapassar 77,47 €, verifique se foi aplicado o imposto de selo de 2 euros.
Confirme se o meio de pagamento é rastreável, um requisito obrigatório para a dedução fiscal.
Erros formais mais comuns e por que motivo importam
Alguns erros são aborrecidos mas inofensivos; outros podem fazê-lo perder a dedução ou tornar o documento inválido em caso de inspeção. Conhecer a diferença ajuda a perceber quando deve insistir na correção.
Um NIF errado pode originar uma discrepância na declaração pré-preenchida, fazendo desaparecer a despesa dos dados pré-carregados.
Montantes diferentes dos acordados, ou a cobrança de serviços não discutidos, devem ser comunicados de imediato e por escrito.
Uma fatura demasiado genérica, sem a indicação do profissional executante ou do detalhe dos procedimentos, pode ser contestada em caso de inspeção e levar à perda da dedução.
A aplicação incorreta do IVA, ou o envio de uma fatura eletrónica através do Sistema de Intercâmbio (SdI) quando tal é proibido para serviços de saúde prestados a pessoas singulares, torna o documento não conforme.
Como solicitar a correção passo a passo
Ao identificar um erro, proceda de forma organizada: um pedido claro e documentado resolve-se muito mais depressa do que um telefonema informal.
Escreva um e-mail ou uma comunicação formal à clínica, anexando a cópia da fatura e descrevendo com precisão o erro detetado.
Solicite expressamente a anulação através de nota de crédito ou a emissão de uma nova fatura devidamente corrigida.
Se os dados já tiverem sido transmitidos, peça a confirmação por escrito de que o envio para o Sistema Tessera Sanitaria foi anulado e reenviado corretamente.
Guarde os comprovativos de pagamento, e-mails, notificações e qualquer comunicação trocada com a clínica.
Uma recomendação: escreva sempre «solicito a nota de crédito e uma nova fatura corrigida no prazo de 5 dias, com confirmação da retificação do envio para o Sistema Tessera Sanitaria»: uma formulação deste tipo não deixa margem para mal-entendidos.
Prazos, sanções e impactos na dedução
Os prazos contam mais do que se pensa. Corrigir o dado incorreto no prazo de 5 dias após o termo do prazo ou a comunicação evita geralmente coimas, enquanto intervir até 60 dias garante ainda assim uma redução do valor da sanção.
No que toca ao imposto de selo, ultrapassar o limiar de 77,47 € torna obrigatório o imposto de 2 euros: caso esteja em falta, a fatura mantém-se válida para efeitos de dedução, mas a clínica fica exposta a uma infração administrativa.
Para a dedução, a lei 160/2019 exige um pagamento rastreável. Faturas, recibos fiscais e faturas simplificadas detalhadas são os documentos comprovativos da despesa, sem que tenha necessariamente de apresentar o comprovativo do pagamento à Autoridade Tributária: ainda assim, guarde-os sempre, pois representam a prova mais sólida em caso de inspeção.
Se a clínica recusar a correção
Pode acontecer a clínica demorar a responder ou rejeitar a existência do erro. Nessa situação, é necessário elevar o tom da exigência, sempre por escrito.
Envie uma reclamação formal, estipulando uma data-limite para a resposta por escrito.
Se não obtiver resposta, pondere fazer uma denúncia junto da Ordem dos Médicos/Dentistas competente ou de uma associação de defesa do consumidor.
Para despesas avultadas ou deduções em risco, uma consulta com um contabilista ou consultor fiscal pode esclarecer como salvaguardar a sua declaração de rendimentos.
Guarde todos os documentos e comunicações: serão a base de qualquer reclamação ou procedimento posterior.
Por que ocorrem os erros e como os softwares de gestão os reduzem
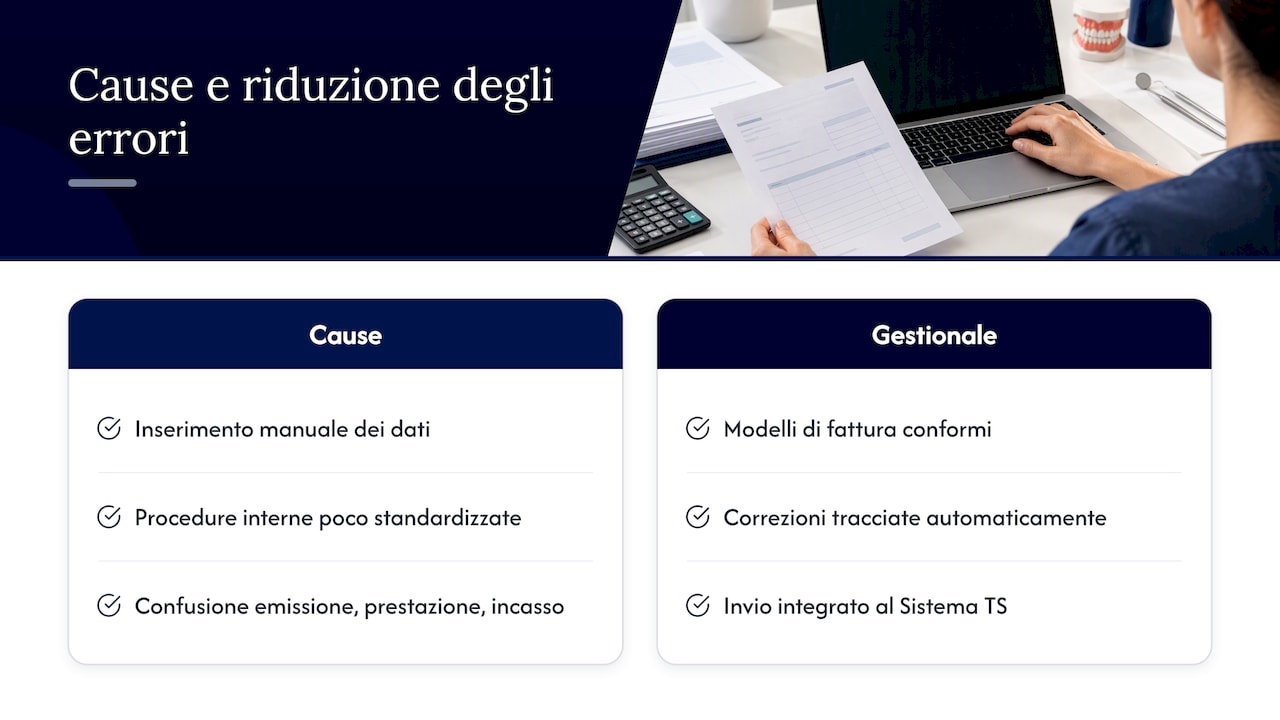
Muitos erros decorrem de causas simples: introdução manual de dados, processos internos pouco padronizados, confusão entre o momento da emissão da fatura, a realização do ato clínico e a cobrança. Um software de gestão com modelos de faturação em conformidade, rastreio automático de correções e integração com o envio ao Sistema Tessera Sanitaria reduz significativamente estes lapsos. Na Treatbase, a gestão de faturas está integrada com lembretes automáticos e arquivo digital, e a migração dos dados existentes é efetuada sem custos adicionais.
A verificação da fatura continua a ser da sua responsabilidade
Ninguém verificará a sua fatura por si, e este é o ponto que a maioria dos pacientes descura: a dedução perde-se devido a um detalhe administrativo, não por uma decisão clínica incorreta. Exija sempre uma fatura detalhada, pague através de um meio rastreável e formalize qualquer pedido de retificação por escrito. São três hábitos que levam apenas alguns minutos e protegem centenas de euros em deduções.
— Matteo
Este artigo fornece informações de caráter geral e não substitui o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado relativamente ao seu caso concreto antes de tomar qualquer decisão com base neste conteúdo.
Perguntas frequentes
Como contestar o trabalho de um dentista?
Para contestar um tratamento, comece por enviar uma reclamação escrita à clínica descrevendo o problema e solicitando uma resposta formal. Se não alcançar uma solução, pode recorrer à Ordem dos Médicos Dentistas competente ou procurar aconselhamento jurídico, mantendo sempre o registo escrito de todas as comunicações.
Quanto é possível deduzir da fatura do dentista?
As despesas de medicina dentária efetuadas através de um meio de pagamento rastreável enquadram-se nas despesas de saúde dedutíveis na declaração de impostos. Os documentos válidos para comprovar a despesa são faturas, recibos e documentos fiscalmente equivalentes, dependendo o valor exato a deduzir da situação fiscal global de cada contribuinte.
Quais são os erros formais mais comuns na fatura eletrónica?
Os erros mais frequentes prendem-se com o NIF incorreto, valores não acordados, descrições excessivamente genéricas dos procedimentos e indicação errada da isenção de IVA. No caso de serviços de saúde prestados a pessoas singulares, é proibido o envio através do Sistema de Intercâmbio, pelo que receber uma fatura por esse canal constitui desde logo uma anomalia.
É necessário colocar uma estampilha/imposto de selo na fatura do dentista?
O imposto de selo só é devido quando o valor total da fatura ultrapassa os 77,47 euros, aplicando-se uma taxa fixa de 2 euros. Abaixo desse montante não é exigido, cabendo à clínica emissora do documento a responsabilidade da sua correta aplicação.